
16.23: Безперервні ланцюги розгалуження часу
- Page ID
- 99205
Основна теорія
Вступ
Загалом, припустимо, що у нас є система частинок, які можуть генерувати або розщеплюватися на інші частинки того ж типу. Ось кілька типових прикладів:
- Частинки - це біологічні організми, які розмножуються.
- Частинки є нейтронами в ланцюговій реакції.
- Частинки є електронами в електронному множнику.
Ми припускаємо, що час життя кожної частинки експоненціально розподіляється з параметром\( \alpha \in (0, \infty) \), а в кінці її життя замінюється випадковим числом нових частинок, які ми будемо називати дочірніми частинами вихідної частинки. Число\( N \) дочірніх частинок має функцію щільності ймовірності\( f \) на\( \N \). Частинки діють незалежно, тому крім того, що вони однаково розподілені, тривалість життя та кількість дітей не залежать від частинки до частинки. Нарешті, ми припускаємо\( f(1) = 0 \), що так, що частинка не може просто померти і бути замінена однією новою частинкою. Нехай\( \mu \) і\( \sigma^2 \) позначають середнє значення і дисперсію кількості потомства однієї частинки. Отже,\[ \mu = \E(N) = \sum_{n=0}^\infty n f(n), \quad \sigma^2 = \var(N) = \sum_{n=0}^\infty (n - \mu)^2 f(n) \] ми припускаємо, що\( \mu \) є кінцевим і тому має\( \sigma^2 \) сенс. У нашому дослідженні марковських ланцюгів дискретного часу ми вивчали розгалужені ланцюги за часом поколінь. Тут ми хочемо вивчити модель в режимі реального часу.
Нехай\( X_t \) позначимо кількість частинок за часом\( t \in [0, \infty) \). Потім\( \bs{X} = \{X_t: t \in [0, \infty)\} \) йде безперервний марковський ланцюг на\( \N \), відомий як розгалужується ланцюг. Функція експоненціального параметра\( \lambda \) та матриця переходу переходу\( Q \) задаються
- \( \lambda(x) = \alpha x \)для\( x \in \N \)
- \(Q(x, x + k - 1) = f(k)\)для\( x \in \N_+ \) і\( k \in \N \).
Доказ
\( \bs X \)Тобто безперервно-часовий ланцюг Маркова випливає з припущень і основної структури безперервно-часових ланцюгів Маркова. Виходить, що припущення, яке\( \mu \lt \infty \) має на увазі, що\( \bs X \) є регулярним\( n \to \infty \), так що\( \tau_n \to \infty \) як, де\( \tau_n \) час\( n \) го стрибка для\( n \in \N_+ \).
- Починаючи з\( x \) частинок, час першої зміни стану - це мінімум\( x \) незалежних змінних, кожна з яких експоненціально розподілена параметром\( \alpha \). Як ми знаємо, цей мінімум також експоненціально розподіляється з параметром\( \alpha x \).
- Починаючи в стані\( x \in \N_+ \), наступний стан буде\( x + k - 1 \) за\( k \in \N \), якщо частка загине і залишає\( k \) дітей на своєму місці. Це відбувається з ймовірністю\( f(k) \).
Звичайно 0 - це поглинаючий стан, оскільки цей стан означає згасання без частинок. (Зверніть увагу, що\( \lambda(0) = 0 \) і так за замовчуванням,\( Q(0, 0) = 1 \).) Отже, при розгалуженому ланцюжку, по суті, існує два типи поведінки: вимирання населення або вибух населення.
Для розгалуження ланцюга відбувається\( \bs X = \{X_t: t \in [0, \infty)\} \) одна з наступних подій з ймовірністю 1:
- Вимирання:\( X_t = 0 \) для деяких,\( t \in [0, \infty) \) а отже, і\( X_s = 0 \) для всіх\( s \ge t \).
- Вибух:\( X_t \to \infty \) як\( t \to \infty \).
Доказ
Якщо\( f(0) \gt 0 \) тоді всі стани призводять до поглинаючого стану 0 і, отже, набір позитивних станів\( \N_+ \) є перехідним. З ймовірністю 1 ланцюг стрибків\( \bs Y \) відвідує перехідний стан лише скінченно багато разів, тому з ймовірністю 1 або\( Y_n = 0 \) для деяких,\( n \in \N \) або\( Y_n \to \infty \) як\( n \to \infty \). Якщо\( f(0) = 0 \) то строго\( Y_n \) збільшується в\( n \), так як\( f(1) = 0 \) за припущенням. Звідси з ймовірністю 1,\( Y_n \to \infty \) як\( n \to \infty \).
Без припущення\( \mu \lt \infty \), що вибух насправді може відбутися в кінцевому часі. З іншого боку, припущення, що\( f(1) = 0 \) є для зручності. Без цього припущення все одно\( \bs X \) було б безперервним ланцюгом Маркова, але, як обговорювалося у Вступі, функція експоненціального параметра була б\( \lambda(x) = \alpha f(1) x \) для,\( x \in \N \) а матриця переходу стрибка була б\[ Q(x, x + k - 1) = \frac{f(k)}{1 - f(1)}, \quad x \in \N_+, \; k \in \{0, 2, 3, \ldots\} \]
Оскільки всі частинки діють однаково і незалежно, ланцюг розгалуження, що починається з\( x \in \N_+ \) частинок, є по суті\( x \) незалежними копіями ланцюга розгалуження, що починається з 1 частинки. Багато в чому це фундаментальне розуміння розгалужених ланцюгів, і, зокрема, означає, що ми часто можемо умовити\( X(0) = 1 \).
Генератор і матриці переходів
Як завжди, ми дозволимо\( \bs P = \{P_t: t \in [0, \infty)\} \) позначити напівгрупу перехідних матриць\( \bs X \), так що\( P_t(x, y) = \P(X_t = y \mid X = x) \) для\( (x, y) \in \N^2 \). Аналогічно\( G \) позначає нескінченно малу матрицю генератора\( \bs X \).
Нескінченно малий генератор\( G \) задається\ begin {align*} G (x, x) & = -\ альфа x,\ quad x\ in\ N\\ G (x, x + k - 1) & =\ альфа x f (k),\ quad x\ in\ n_+,\, k\ in\ N\ end {align*}
Доказ
Це випливає відразу з функції експоненціального параметра та матриці переходу стрибка вище.
Зворотне рівняння Колмогорова\[ \frac{d}{dt} P_t(x, y) = -\alpha x P_t(x, x) + \alpha x \sum_{k=0}^\infty f(k) P_t(x + k - 1, y), \quad (x, y) \in \N^2 \]
Доказ
Зворотне рівняння є\( \frac{d}{dt} P_t = G P_t \), тому результат випливає з попередньої теореми.
На відміну від деяких інших наших моделей безперервного часу, ланцюг стрибка,\( \bs Y \) яким керує, не\( Q \) є версією моделі з дискретним часом. Тобто,\( \bs Y \) це не дискретний час розгалуження ланцюга, оскільки в дискретний час індекс\( n \) представляє\( n \) го покоління, тоді як тут він представляє\( n \) той час, який частинка відтворює. Однак існує безліч дискретних ланцюгів розгалужень часу, вбудованих у ланцюг безперервного часу.
Виправте\( t \in (0, \infty) \) і визначте\( \bs Z_t = \{X_{n t}: n \in \N\} \). Потім\( \bs Z_t \) є дискретний час розгалуження ланцюга з функцією щільності ймовірності потомства,\( f_t \) заданої\( f_t(x) = P_t(1, x) \) for\( x \in \N \).
Доказ
Загалом, ми знаємо, що вибірка (однорідного) ланцюга Маркова безперервного часу при кратних фіксованому\( t \in (0, \infty) \), призводить до (однорідного) ланцюга Маркова з дискретним часом. Для\( \bs Z_t \) того, щоб бути розгалуженим ланцюгом, нам просто потрібно відзначити, що\[ P_t(x, y) = f_t^{*x}(y), \quad (x, y) \in \N^2 \] де\( f_t^{*x} \) є згортка\( f_t \) сила порядку\( x \). Це є наслідком фундаментального факту, що\( X_t \) даний\( X_0 = x \) має такий же розподіл, як і сума\( x \) незалежних копій\( X_t \) даного\( X_0 = 1 \). Нагадаємо, що PDF суми незалежних змінних - це згортка окремих PDF-файлів.
Функції генерації ймовірностей
Як і в дискретному випадку, функції генерації ймовірностей є важливим аналітичним інструментом для ланцюгів безперервного розгалуження часу.
Для\( t \in [0, \infty) \) нехай\( \Phi_t \) позначимо імовірнісно-генеруючу функцію\( X_t \) заданої\( X_0 = 1 \)\[ \Phi_t(r) = \E\left(r^{X_t} \mid X_0 = 1\right) = \sum_{x=0}^\infty r^x P_t(1, x) \] Let\( \Psi \) позначимо імовірнісно-генеруючу функцію Визначено генеруючі функції (ряди абсолютно збіжні) принаймні для\( r \in (-1, 1] \).\( N \)\[\Psi(r) = \E\left(r^N\right) = \sum_{n=0}^\infty r^n f(n)\]
Колекція генеруючих функцій\( \bs \Phi = \{\Phi_t: t \in [0, \infty)\} \) дає ту ж інформацію, що і збір функцій щільності ймовірності\( \{P_t(1, \cdot): t \in [0, \infty)\} \). При фундаментальному розумінні того, що процес розгалуження, що починається з однієї частинки, визначає процес розгалуження в цілому,\( \bs \Phi \) фактично визначає перехідну напівгрупу\( \bs P = \{P_t: t \in [0, \infty)\} \).
Для\( t \in [0, \infty) \) і\( x \in \N \), ймовірність генеруючої функції\( X_t \) заданої\( X_0 = x \) є\( \Phi_t^x \):\[ \sum_{y=0}^\infty r^y P_t(x, y) = [\Phi_t(r)]^x \]
Доказ
Знову ж таки\( X_0 = x \), задано, кількість частинок\( X_t \) у часі\( t \) має такий же розподіл, як і сума\( x \) незалежних копій\( X_t \) заданих\( X_0 = 1 \). Нагадаємо, що PGF суми незалежних змінних є добутком ПГФ змінних.
Зауважте, що\( \Phi_t \) є генеруючою функцією розподілу потомства для вбудованого ланцюга розгалуження дискретного часу\( \bs Z_t = \{X_{n t}: n \in \N\} \) для\( t \in (0, \infty) \). З іншого боку,\( \Psi \) це генеруюча функція розподілу потомства для безперервного часового ланцюга. Отже, наша головна мета в цій дискусії - побачити, як\( \bs{\Phi} \) будується з\( \Psi \). Тому що\( \bs P \) є напівгрупою під матричним множенням, і тому, що частинки діють однаково і незалежно,\( \bs \Phi \) є напівгрупою за складом.
\( \Phi_{s+t} = \Phi_s \circ \Phi_t \)для\( s, \, t \in [0, \infty) \).
Доказ
Використовуючи напівгрупову властивість (рівняння Чепмана-Колмогорова) та попередній результат ми маємо\ begin {align*}\ Phi_ {s+t} (r) & =\ sum_ {y=0} ^\ infty r^y P_ {s+t} (1, y) =\ sum_ {y=0} ^\ infty r^y\ sum_ {x=0} ^\ infty _s (1, х) p_t (x, y) =\ сума_ {x=0} ^\ infty p_s (1, x)\ сума_ {y=0} ^\ infty r^y p_t (x, y)\\ & =\ sum_ {x=0} ^\ infty p_s (1, x) [\ Phi_t (r)] ^x =\ phi_s [\ Phi_t (r)]\ end {вирівнювати*}
Зверніть увагу також, що\( \Phi_0(r) = \E(r^{X_0} \mid X_0 = 1) = r \) для всіх\( r \in \R \). Це також випливає з властивості semigroup:\( \Phi_0 = \Phi_0 \circ \Phi_0 \). Фундаментальний зв'язок між сукупністю генеруючих функцій\( \bs \Phi \) і генеруючою функцією\( \Psi \) наведено в наступній теоремі:
Відображення\( t \mapsto \Phi_t \) задовольняє диференціальне рівняння\[ \frac{d}{dt} \Phi_t = \alpha (\Psi \circ \Phi_t - \Phi_t) \]
Доказ
Використовуючи зворотне рівняння Колмогорова ми маємо\[ \frac{d}{dt} \Phi_t(r) = \sum_{x=0}^\infty r^x \frac{d}{dt} P_t(1, x) = \sum_{x=0}^\infty r^x G P_t(1, x) \] Використовуючи генератор вище,\[ G P_t(1, x) = \sum_{y = 0}^\infty G(1, y) P_t(y, x) = - \alpha P_t(1, x) + \sum_{k=0}^\infty \alpha f(k) P_t(k, x), \quad x \in \N \] підставляючи і використовуючи результат вище дає\ begin {align*}\ frac {d} {dt}\ phi_t (r) & =\ sum_ {x=0} ^\ infty r^x\ left [-\ alpha p_t (1, x) +\ sum_ {k=0} ^\ infty\ alpha f (1, x) +\ sum_ {k=0} ^\ infty\ alpha f () p_t (k, x)\ вправо] = -\ альфа\ сума_ {x = 0} ^\ infty r^x p_t (1, х) +\ альфа\ сума_ {x = 0} ^\ infty\ sum_ {k=0} ^\ infty r^x f (k) (k, x)\\ & = -\ альфа\ phi_t (r) +\ альфа\ сума _ {k = 0}\ інфти f (k)\ sum_ {x=0} ^\ infty r^x p_t (k, x) = -\ альфа\ psi_t (r) +\ альфа\ сума_ {k=0} ^\ infty f (k) [\ phi_t (r)] ^k = -\ альфа\ phi_t (r) +\ альфа\ Psi [\ Phi_T (r)]\ кінець { вирівнювати*}
Це диференціальне рівняння поряд з початковою умовою\( \Phi_0(r) = r \) для всіх\( r \in \R \) визначає сукупність генеруючих функцій\( \bs \Phi \). Насправді неявне розв'язання для\( \Phi_t(r) \) задається інтегральним рівнянням\[ \int_r^{\Phi_t(r)} \frac{1}{\Psi(u) - u} du = \alpha t \] Інша залежність наведена в наступній теоремі. Тут\( \Phi_t^\prime \) посилається на похідну від генеруючої функції\( \Phi_t \) щодо її аргументу, звичайно (так\( r \), ні\( t \)).
Для\( t \in [0, \infty) \),\[ \Phi_t^\prime = \frac{\Psi \circ \Phi_t - \Phi_t}{\Psi - \Phi_0} \]
Доказ
З властивості напівгрупи, у нас є\( \Phi_{t+s}(r) = \Phi_t[\Phi_s(r)] \) для\( s, \, t \in [0, \infty) \). Диференціація щодо\( s \) та використання правила ланцюга разом з попередньою теоремою дає\[ \frac{d}{ds} \Phi_{t+s}(r) = \Phi_t^\prime[\Phi_s(r)] \frac{d}{ds} \Phi_s(r) = \Phi_t^\prime[\Phi_s(r)] \alpha \left[ \Psi(\Phi_s(r)) - \Phi_s(r)\right] \] оцінку в\( s = 0 \) і використовуючи умову, яку\( \Phi_0(r) = r \) ми маємо\[ \frac{d}{dt}\Phi_t(r) = \Phi_t^\prime(r) \alpha [\Psi(r) - r] \] Використання попередньої теореми ще раз дає\[ \alpha \left[\Psi(\Phi_t(r)) - \Phi_t(r)\right] = \Phi_t^\prime(r) \alpha[\Psi(r) - r] \] Розв'язування для\( \Phi_t^\prime(r) \) дає результат.
Моменти
У цій дискусії ми вивчимо середнє значення і дисперсію кількості частинок в часі\( t \in [0, \infty) \). Нехай\[ m_t = \E(X_t \mid X_0 = 1), \; v_t = \var(X_t \mid X_0 = 1), \quad t \in [0, \infty) \] так\( m_t \) і\( v_t \) є середнє і дисперсія, починаючи з однієї частинки. Як завжди при розгалуженому процесі, досить розглянути єдину частку:
Для\( t \in [0, \infty) \) і\( x \in \N \),
- \( \E(X_t \mid X_0 = x) = x \, m_t \)
- \( \var(X_t \mid X_0 = x) = x \, v_t \)
Доказ
Знову ж таки, розподіл\( X_t \) даного\( X_0 = x \) є таким же, як і розподіл суми\( x \) незалежних копій\( X_t \) даного\( X_0 = 1 \). Нагадаємо, що середнє значення суми змінних - це сума окремих середніх, а дисперсія суми незалежних змінних - сума окремих дисперсій.
Нагадаємо також, що\( \mu \) і\( \sigma^2 \) є середнім і дисперсійним числом потомства тієї чи іншої частки. Ось зв'язок між засобами:
\( m_t = e^{\alpha(\mu - 1) t} \)для\( t \in [0, \infty) \).
- Якщо\( \mu \lt 1 \) тоді\( m_t \to 0 \) як\( t \to \infty \). Це вимирання в середньому.
- Якщо\( \mu \gt 1 \) тоді\( m_t \to \infty \) як\( t \to \infty \). Це вибух в середньому.
- Якщо\( \mu = 1 \) то\( m_t = 1 \) для всіх\( t \in [0, \infty) \). Це стабільність в середньому.
Доказ
З доказу попередньої теореми,\[ \frac{d}{dt} \Phi_t(r) = \alpha \Phi_t^\prime(r) [\Psi(r) - r] \] Диференціювання по відношенню до\( r \), міняючи порядок інтеграції зліва, і використання правила продукту праворуч дає\[ \frac{d}{dt} \Phi_t^\prime(r) = \alpha \Phi_t^{\prime \prime}(r)[\Psi(r) - r] + \alpha \Phi_t^\prime(r)[\Psi^\prime(r) - 1] \] Тепер давайте\( r = 1 \) і нагадаємо, що\( \Phi(1) = 1 \). Ми отримуємо\[ \frac{d}{dt} \Phi_t^\prime(1) = \alpha \Phi_t^\prime(1)[\Psi^\prime(1) - 1] \] З базової теорії ймовірності генеруючих функцій,\( m_t = \Phi_t^\prime(1) \) і аналогічно,\( \mu = \Psi^\prime(1) \). Отже, ми маємо\[ \frac{d}{dt} m_t = \alpha (\mu - 1) m_t \] Звичайно, у нас є початкова умова\( m_0 = 1 \).
Цей результат інтуїтивно дуже привабливий. Як функція часу, очікувана кількість частинок або зростає, або розпадається в геометричній прогресії, в залежності від того, чи очікувана кількість потомства частки більше або менше одиниці. Зв'язок між дисперсіями складніше. Ми припускаємо, що\( \sigma^2 \lt \infty \).
Якщо\( \mu \ne 1 \) тоді,\[ v_t = \left[\frac{\sigma^2}{\mu - 1} + (\mu - 1)\right]\left[e^{2 \alpha (\mu - 1) t} - e^{\alpha (\mu - 1) t}\right], \quad t \in [0, \infty) \] якщо\( \mu = 1 \) тоді\( v_t = \alpha \sigma^2 t \).
- Якщо\( \mu \lt 1 \) тоді\( v_t \to 0 \) як\( t \to \infty \)
- Якщо\( \mu \ge 1 \) тоді\( v_t \to \infty \) як\( t \to \infty \)
Доказ
Функції, що генерують ймовірність, природно, пов'язані з факторіальними моментами, тому краще працювати з ними. Таким чином, нехай\( w_t = \E[X_t(X_t - 1) \mid X_0 = 1]\)\( t \in [0, \infty) \) і нехай\( \delta = \E[N(N - 1)] \). Це факторіальні моменти порядку 2. На доказ останньої теореми ми показали, що\[ \frac{d}{dt} \Phi_t^\prime(r) = \alpha \Phi_t^{\prime \prime}(r)[\Psi(r) - r] + \alpha \Phi_t^\prime(r)[\Psi^\prime(r) - 1] \] Диференціація щодо\( r \) знову дає\[ \frac{d}{dt} \Phi_t^{\prime \prime}(r) = \alpha \Phi_t^{\prime \prime \prime}(r)[\Psi(r) - r] + 2 \alpha \Phi_t^{\prime \prime}(r)[\Psi^\prime(r) - 1] + \alpha \Phi_t^\prime(r) \Psi^{\prime \prime}(r) \] Now замінник\( r = 1 \). Нагадаємо\( \Phi_t^{\prime \prime}(1) = w_t \), що\( \Phi_t^\prime(1) = m_t = e^{\alpha (\mu - 1) t} \),,\( \Psi^{\prime \prime}(1) = \delta \),\( \Psi^\prime(1) = \mu \), і\( \Psi(1) = 1 \). Отримуємо диференціальне рівняння\[ \frac{d}{dt} w_t = 2 \alpha (\mu - 1) w_t + \alpha \delta e^{\alpha (\mu - 1) t} \] з початковою умовою\( w_0 = 0 \).
Припустимо, що\( \mu \ne 1 \). Тоді за допомогою стандартних методів для лінійних диференціальних рівнянь першого порядку з постійними коефіцієнтами та експоненціальною форсувальною функцією,\[ w_t = \frac{\delta}{\mu - 1}\left[e^{2 \alpha (\mu - 1)} - e^{\alpha (\mu - 1) t}\right] \] розв'язок Бут\( \delta = \sigma^2 + \mu^2 - \mu \), і аналогічно\( w_t = v_t + m_t^2 - m_t \) с\( m_t = e^{\alpha (\mu - 1) t} \). Заміна і деяка алгебра тоді дає результат.
Припустимо, що тепер\( \mu = 1 \). Потім також\( m_t = 1 \) для всіх\( t \in [0, \infty) \) і так\( \delta = \sigma^2 \) і\( v_t = w_t \). Диференціальне рівняння вище зводиться просто до\[ \frac{d}{dt} v_t = \alpha \sigma^2 \] з початковою умовою\( v_0 = 0 \) так тривіально\( v_t = \alpha \sigma^2 t \). Нарешті, у контексті частини (b) зауважте, що якщо\( \mu = 1 \) ми повинні мати,\( \sigma^2 \gt 0 \) оскільки ми це припустили\( f(1) = 0 \).
Якщо\( \mu \lt 1 \) так, що\( m_t \to 0 \) як\( t \to \infty \) і у нас вимирання в середньому, то\( v_t \to 0 \) як\( t \to \infty \) теж. Якщо\( \mu \gt 1 \) так, що\( m_t \to \infty \) як\( t \to \infty \) і у нас вибух в середньому, то\( v_t \to \infty \) як\( t \to \infty \) і. Ми очікуємо на ці результати. З іншого боку, якщо\( \mu = 1 \) так, що\( m_t = 1 \) для всіх\( t \in [0, \infty) \) і ми маємо стабільність в середньому, то\( v_t \) росте лінійно в\( t \). Це дає деяке уявлення про те, чого очікувати далі, коли ми розглядаємо ймовірність зникнення.
Імовірність зникнення
Як показано вище, існує два типи поведінки для процесу розгалуження, або вимирання населення, або вибух популяції. У цій дискусії ми вивчаємо ймовірність вимирання, починаючи як зазвичай з однієї частинки:\[ q = \P(X_t = 0 \text{ for some } t \in (0, \infty) \mid X_0 = 1) = \lim_{t \to \infty} \P(X_t = 0 \mid X_0 = 1) \] Чи потрібно це говорити? Імовірність згасання, починаючи з довільної кількості частинок, проста.
Для\( x \in \N \),\[ \P(X_t = 0 \text{ for some } t \in (0, \infty) \mid X_0 = x) = \lim_{t \to \infty} \P(X_t = 0 \mid X_0 = x) = q^x \]
Доказ
З огляду на\( X_0 = x \), згасання відбулося за часом тоді\( t \) і тільки в тому випадку, якщо згасання відбулося за часом\( t \) для кожної з\( x \) незалежних розгалужених ланцюгів, утворених з нащадків\( x \) початкових частинок.
Ми можемо легко пов'язати вимирання для ланцюга безперервного розгалуження часу з\( \bs X \) вимиранням для будь-якого із вбудованих ланцюгів розгалуження дискретного часу.
Якщо вимирання відбувається для,\( \bs X \) то вимирання відбувається\( \bs Z_t \) для кожного\( t \in (0, \infty) \). І навпаки, якщо вимирання відбувається\( \bs Z_t \) для деяких,\( t \in (0, \infty) \) то вимирання відбувається\( \bs Z_t \) для кожного\( t \in (0, \infty) \) і вимирання відбувається для\( \bs X \). Отже\( q \), мінімальне рішення в\( (0, 1] \) рівнянні\(\Phi_t(r) = r\) для кожного\( t \in (0, \infty) \).
Доказ
Висловлювання про подію вимирання випливають відразу з того, що\( 0 \) поглинає, так що якщо\( X_t = 0 \) для деяких\( t \in (0, \infty) \) то\( X_s = 0 \) для кожного\( s \in [t, \infty) \). Результат ймовірності вимирання\( q \) випливає з теорії розгалужених ланцюгів дискретного часу.
Отже, чи є вимирання певним, залежить від критичного параметра\( \mu \).
Імовірність вимирання\( q \) і середнє значення розподілу потомства\( \mu \) пов'язані наступним чином:
- Якщо\( \mu \le 1 \) тоді\( q = 1 \), так вимирання точно.
- Якщо\( \mu \gt 1 \) тоді\( 0 \lt q \lt 1 \), так є позитивна ймовірність згасання і позитивна ймовірність вибуху.
Доказ
Ці результати випливають з відповідних результатів для розгалужених ланцюгів дискретного часу. Виправте\( t \in (0, \infty) \) і нагадайте, що\( m_t \) це середнє значення розподілу потомства для дискретно-часового ланцюжка\( \bs Z_t = \{X_{nt}: n \in \N\} \). З результату вище,
- Якщо\( \mu \le 1 \) тоді\( m_t \le 1 \).
- Якщо\( \mu \gt 1 \) тоді\( m_t \gt 1 \).
Було б непогано мати рівняння для з\( q \) точки зору функції генерації ймовірності потомства\( \Psi \). Це теж легко
Імовірність зникнення\( q \) є мінімальним рішенням у\( (0, 1] \) рівнянні\( \Psi(r) = r \).
Доказ
З отриманого вище результату,\( \Phi_t(q) = 1 \) для кожного\( t \in (0, \infty) \). Підставляючи\( r = q \) в диференціальне рівняння вище, ми маємо\( \frac{d}{dt} \Phi_t(q) = 0 \) і звідси\( \Psi(q) = q \). Як і в теорії дискретних розгалужених ланцюгів, рівняння\( \Psi(r) = r \) має тільки рішення 1 в (0, 1] якщо\( \mu = \Psi^\prime(1) \le 1 \) або є два розв'язки\( q \in (0, 1) \) і\( 1 \) якщо\( \mu \gt 0 \). В обох випадках\( q \) є меншим рішенням.
Спеціальні моделі
Тепер ми звернемо увагу на ряд спеціальних розгалужувальних ланцюжків, які важливі в додатках або призводять до цікавих інсайтів. Ми будемо використовувати позначення, встановлені вище, так що\( \alpha \) це параметр експоненціального життя частинки,\( Q \) є матрицею переходу ланцюга стрибків,\( G \) є нескінченно малою матрицею генератора, і\( P_t \) є матрицею переходу в часі\( t \in [0, \infty) \). Аналогічно\( m_t = \E(X_t \mid X_0 = x) \)\( v_t = \var(X_t \mid X_0 = x) \),,, і\( \Phi_t \) є середнім, дисперсією та генеруючою функцією кількості частинок у часі\( t \in [0, \infty) \), починаючи з однієї частинки. Як завжди, обов'язково спробуйте ці вправи самостійно, перш ніж дивитися на докази і рішення.
Чиста смерть розгалужується ланцюг
Спочатку розглянемо розгалужується ланцюжок, в якій кожна частинка просто гине без потомства. На жаль для цих частинок, вимирання неминуче, але цей випадок все ще є гарним місцем для початку, оскільки аналіз простий і призводить до явних формул. Таким чином, припустимо, що\( \bs X = \{X_t: t \in [0, \infty)\} \) це процес розгалуження з життєвим параметром\( \alpha \in (0, \infty) \) і функцією щільності ймовірності потомства\( f \) с\( f(0) = 1 \).
Матриця переходу ланцюга стрибків і матриця генератора задаються
- \( Q(0, 0) = 1 \)і\( Q(x, x - 1) = 1 \) для\( x \in \N_+ \)
- \( G(x, x) = - \alpha x \)для\( x \in \N \) і\( G(x, x - 1) = \alpha x \) для\( x \in \N_+ \)
Функції, що змінюються в часі, є цікавішими.
Нехай\( t \in [0, \infty) \). Тоді
- \( m_t = e^{-\alpha t} \)
- \( v_t = e^{-\alpha t} - e^{-2 \alpha t} \)
- \( \Phi_t(r) = 1 - (1 - r) e^{-\alpha t} \)для\( r \in \R \)
- \( X_0 = x \)\( X_t \)Враховується розподіл біноміальних з параметром випробування\( x \) та параметром успіху\( e^{-\alpha t} \). \[ P_t(x, y) = \binom{x}{y} e^{-\alpha t y} (1 - e^{-\alpha t})^{x - y}, \quad x \in \N, \, y \in \{0, 1, \ldots, x\} \]
Пряме доказ
Всі ці результати випливають із загальних методів вище, з\( \mu = \sigma = 0 \) і\( \Psi(r) = 1 \) за\( r \in \R \). Але корисно дати прямі докази. Дано\( X_0 = 1 \), нехай\( \tau \) буде час до першого переходу, який є просто життям частинки. Так\( \tau \) має експоненціальний розподіл з параметром\( \alpha \). Для\( t \in [0, \infty) \),\( X_t \) є індикатором випадкова величина (беручи тільки значення 0 і 1) з\[ \P(X_t = 1 \mid X_0 = 1) = \P(\tau \gt t \mid X_0 = 1) = e^{-\alpha t} \] Part (a), (b), і (c) є стандартними результатами для індикаторної змінної. Для частини (d), заданої\( X_0 = x \), кожна з\( x \) частинок, незалежно, все ще жива в часі\( t \) з ймовірністю\( e^{-\alpha t} \). Звідси кількість ще живих частинок має біноміальний розподіл з параметрами\( x \) і\( e^{-\alpha t} \).
Зокрема, відзначимо, що\( P_t(x, 0) = (1 - e^{-\alpha t})^x \to 1 \) як\( t \to \infty \). тобто ймовірність зникнення за часом\( t \) зростає до 1 експоненціально швидко. Оскільки ми маємо явну формулу для матриць переходу, ми можемо знайти явну формулу і для потенційних матриць. В результаті використовується бета-функція\( B \).
Для\( \beta \in (0, \infty) \) матриці\( U_\beta \) потенціалів задається\[ U_\beta(x, y) = \frac{1}{\alpha} \binom{x}{y} B(y + \beta / \alpha, x - y + 1), \quad x \in \N, \, y \in \{0, 1, \ldots, x\} \] For\( \beta = 0 \), матриця потенціалу\( U \) задається
- \( U(x, 0) = \infty \)для\( x \in \N \)
- \( U(x, y) = 1 / \alpha y \)для\( x, \, y \in \N_+ \) і\( x \le y \).
Доказ
Припустимо, що\( \beta \gt 0 \) і що\( x, \, y \in \N \) с\( x \le y \). За визначенням\[ U_\beta(x, y) = \int_0^\infty e^{-\beta t} P_t(x, y) \, dt = \int_0^\infty e^{-\beta t} \binom{x}{y} e^{-\alpha t y} (1 - e^{-\alpha t})^{x - y} dt\] Замініть\( u = e^{-\alpha t} \) так, що\( du = - \alpha e^{-\alpha t} dt \) або еквівалентно\( dt = - du / \alpha u \). Після деякої алгебри результат -\[ U_\beta(x, y) = \frac{1}{\alpha} \binom{x}{y} \int_0^1 u^{y + \beta / \alpha - 1} (1 - u)^{x - y} du \] За визначенням останній інтеграл є\( B(y + \beta / \alpha, x - y + 1) \).
- Для\( x \in \N \),\[ U(x, 0) = \int_0^\infty (1 - e^{-\alpha t})^x dd = \infty \]
- Для\( x, \, y \in \N_+ \) з\( x \le y \), виведення вище і властивості бета-функції дають\[ U(x, y) = \frac{1}{\alpha} \binom{x}{y} B(y, x - y + 1) = \frac{1}{\alpha} \binom{x}{y} \frac{(y - 1)! (x - y)!}{x!} = \frac{1}{\alpha y} \]
Ми могли б аргументувати результати для потенціалу\( U \) безпосередньо. Нагадаємо, що\( U(x, y) \) це очікуваний час, проведений в штаті,\( y \) починаючи в штаті\( x \). Так як 0 поглинає і всі стани призводять до 0,\( U(x, 0) = \infty \) для\( x \in \N \). Якщо\( x, \, y \in \N_+ \) і\( x \le y \), то\( x \) призводить до\( y \) з ймовірністю 1. Після того, як\( y \) у стані час, проведений в,\( y \) має експоненціальний розподіл з параметром\( \lambda(y) = \alpha y \), і тому середнє значення є\( 1 / \alpha y \). Звичайно, коли ланцюг йде\( y \), вона ніколи не повертається.
Нагадаємо, що\( \beta U_\beta \) є матрицею ймовірності переходу для\( \beta \gt 0 \), а фактично\( \beta U_\beta(x, \cdot) \) є функцією щільності ймовірності\( X_T \) заданої,\( X_0 = x \) де\( T \) незалежна від\( \bs X \) має експоненціальний розподіл з параметром\( \beta \). Для наступного результату згадайте висхідні позначення сили\[a^{[k]} = a ( a + 1) \cdots (a + k - 1), \quad a \in \R, \, k \in \N\]
Для\( \beta \gt 0 \) і\( x \in \N_+ \), функція\( \beta U_\beta(x, \cdot) \) є бета-біноміальною функцією щільності ймовірності з параметрами\( x \)\( \beta / \alpha \), і 1. \[ \beta U_\beta(x, y) = \binom{x}{y} \frac{(\beta / \alpha)^{[y]} 1^{[x - y]}}{(1 + \beta / \alpha)^{[x]}}, \quad x \in \N, \, y \in \{0, 1, \ldots x\} \]
Доказ
З попереднього результату і властивостей бета-функції. \[ \beta U_\beta(x, y) = \frac{\beta}{\alpha} \binom{x}{y} B(y + \beta / \alpha, x - y + 1), \quad x \in \N, \, y \in \{0, 1, \ldots, x\} \]Але з властивостей бета-функції,\[B(y + \beta / \alpha, x - y + 1) = B(\beta / \alpha, 1) \frac{(\beta / \alpha)^{[y]} 1^{[x - y]}}{(1 + \beta / \alpha)^{[x]}} = \frac{\alpha}{\beta} \frac{(\beta / \alpha)^{[y]} 1^{[x - y]}}{(1 + \beta / \alpha)^{[x]}}\] Підстановка дає результат
Процес Yule
Далі ми розглянемо чисту родову розгалужується ланцюг, в якій кожна частинка, в кінці свого життя, замінюється 2 новими частинками. Аналогічно, ми можемо думати про частинки, які ніколи не вмирають, але кожна частинка народжує нову частинку з постійною швидкістю. Цей ланцюг може служити моделлю для невимушеної ядерної реакції, і відомий як процес Юле, названий на честь Джорджа Юла. Так конкретно, нехай\( \bs X = \{X_t: t \in [0, \infty)\} \) буде розгалуження ланцюга з експоненціальним параметром\( \alpha \in (0, \infty) \) і функцією щільності ймовірності потомства, заданої\( f(2) = 1 \). Вибух неминучий, починаючи хоча б з однієї частинки, але цікаві й інші властивості процесу Юля. Зокрема, існують захоплюючі паралелі з чистою ланцюгом розгалуження смерті. Оскільки 0 є ізольованим, поглинаючим станом, ми іноді обмежимо свою увагу позитивними станами.
Матриця переходу ланцюга стрибків і матриця генератора задаються
- \( Q(0, 0) = 1 \)і\( Q(x, x + 1) = 1 \) для\( x \in \N_+ \)
- \( G(x, x) = - \alpha x \)для\( x \in \N \) і\( G(x, x + 1) = \alpha x \) для\( x \in \N_+ \)
Оскільки процес Юле є чистим родовим процесом, а народжуваність у стані\( x \in \N \) є\( \alpha x \), цей процес також називають лінійним ланцюгом народження. Як і у випадку з чистим процесом смерті, ми можемо дати розподіл\( X_t \) конкретно.
Нехай\( t \in [0, \infty) \). Тоді
- \( m_t = e^{\alpha t} \)
- \( v_t = e^{2 \alpha t} - e^{\alpha t} \)
- \( \Phi_t(r) = \frac{r e^{-\alpha t}}{1 - r + r e^{-\alpha t}} \)для\(|r| \lt \frac{1}{1 - e^{-\alpha t}}\)
- Задано\( X_0 = x \),\( X_t \) має негативний біноміальний розподіл по\( \N_+ \) параметру зупинки\( x \) та параметру успіху\( e^{-\alpha t} \). \[ P_t(x, y) = \binom{y - 1}{x - 1} e^{-x \alpha t} (1 - e^{-\alpha t})^{y - x}, \quad x \in \N_+, \, y \in \{x, x + 1, \ldots\} \]
Доказ із загальних результатів
Частини (a) і (b) випливають із загальних результатів моменту вище, з\( \mu = 2 \) і\( \sigma^2 = 0 \). Для частини (c) зверніть увагу, що\( \Psi(r) = r^2 \) для\( r \in \R \), тому інтегральне рівняння для\( \Phi_t \) є\[ \int_r^{\Phi_t(r)} \frac{1}{u^2 - u} = \alpha t \] Від часткових дробів\( \frac{1}{u^2 - u} = \frac{1}{u - 1} - \frac{1}{u} \), тому результат випливає зі стандартної інтеграції та алгебри. Ми визнаємо\( \Phi_t \) як функцію генерації ймовірності геометричного розподілу по параметру\( \N_+ \) with success\( e^{-\alpha t} \), тому для частини (d) ми використовуємо наш стандартний аргумент. Задано\( X_0 = x \in \N_+ \),\( X_t \) має такий же розподіл, як і сума\( x \) незалежних копій\( X_t \) заданого\( X_0 = 1 \), і тому це розподіл суми\( x \) незалежних змінних кожна з геометричним розподілом по\( \N_+ \) параметру\( e^{-\alpha t} \). Але це негативний біноміальний розподіл на\( \N_+ \) з параметрами\( x \) і\( e^{-\alpha t} \).
Пряме доказ
Як завжди, let\( \tau_0 = 0 \) і let\( \tau_n \) позначають час\( n \) го переходу (народження) для\( n \in \N_+ \). З огляду на\( X_0 = 1 \), чисельність населення знаходиться\( n \) в часі\( \tau_{n-1} \). Отже, випадковий інтервал\( \tau_n - \tau_{n-1} \) (час до наступного народження) має експоненціальний розподіл з параметром,\( \alpha n \) і ці інтервали незалежні, оскільки\( n \) змінюються. З результату в розділі про експоненціальний розподіл випливає, що\( \tau_n = \sum_{k=1}^n (\tau_k - \tau_{k-1}) \) має функцію розподілу, задану\[ \P(\tau_n \le t \mid X_0 = 1) = (1 - e^{-\alpha t})^n, \quad t \in [0, \infty) \] Цікаво, це також функція розподілу максимуму\( n \) незалежних змінних, кожна з яких має експоненціальний розподіл зі швидкістю\( \alpha \). Звідси\[ \P(X_t \ge n \mid X_0 = 1) = \P(\tau_{n - 1} \le t \mid X_0 = 1) = (1 - e^{-\alpha t})^{n - 1}, \quad n \in \N_+ \] і тому\[ \P(X_t = n \mid X_0 = 1) = \P(X_t \ge n \mid X_0 = 1) - \P(X_t \ge n + 1 \mid X_0 = 1) = (1 - e^{-\alpha t})^{n-1} e^{-\alpha t}, \quad n \in \N_+ \] Так дано\( X_0 = 1 \),\( X_t \) має геометричний розподіл з параметром\( e^{-\alpha t} \). Інші результати потім легко слідують.
Нагадаємо, що негативний біноміальний розподіл з параметрами\( k \in \N_+ \) і\( p \in (0, 1) \) регулює пробний номер успіху в послідовності випробувань Бернуллі з параметром успіху\( p \).\( k \) Так що виникнення цього розподілу в процесі Юле говорить про таке тлумачення. Однак це тлумачення не настільки очевидне, як при біноміальному розподілі в чистому ланцюзі розгалуження смерті. Далі наведемо потенційні матриці.
Для\( \beta \in [0, \infty) \) матриці потенціалу\( U_\beta \) задається\[ U_\beta(x, y) = \frac{1}{\alpha} \binom{y - 1}{x - 1} B(x + \beta / \alpha, y - x + 1), \quad x \in \N_+, \, y \in \{x, x + 1, \ldots\} \] If\( \beta \gt 0 \), функція\( \beta U_\beta(x, \cdot) \) є бета-негативною біноміальною функцією щільності ймовірності з параметрами\( x \)\( \beta / \alpha \), і 1:\[ \beta U_\beta(x, y) = \binom{y - 1}{x - 1} \frac{(\beta / \alpha)^{[x]} 1^{[y - x]}}{(1 + \beta / \alpha)^{[y]}}, \quad x \in \N, \, y \in \{x, x + 1, \ldots\} \]
Доказ
Доказ дуже схожий на вищевказаний. Припустимо, що\( \beta \ge 0 \) і що\( x, \, y \in \N_+ \) с\( y \ge x \). За визначенням\[ U_\beta(x, y) = \int_0^\infty e^{-\beta t} P_t(x, y) \, dt = \int_0^\infty e^{-\beta t} \binom{y - 1}{x - 1} e^{-\alpha t x} (1 - e^{-\alpha t})^{y - x} dt\] Замініть\( u = e^{-\alpha t} \) так, що\( du = - \alpha e^{-\alpha t} dt \) або еквівалентно\( dt = - du / \alpha u \). Після деякої алгебри результат -\[ U_\beta(x, y) = \frac{1}{\alpha} \binom{y - 1}{x - 1} \int_0^1 u^{x + \beta / \alpha - 1} (1 - u)^{y - x} du \] За визначенням останній інтеграл є\( B(x + \beta / \alpha, y - x + 1) \).
Якщо ми думаємо про процес Юле з точки зору частинок, які ніколи не гинуть, але кожна частинка народжує нову частинку зі швидкістю\( \alpha \), то ми можемо вивчити вік частинок в даний момент часу. Як завжди, ми можемо почати з однієї, нової частинки в момент 0. Отже, щоб встановити позначення, нехай\( \bs X = \{X_t: t \in [0, \infty)\} \) буде Yule розгалуження ланцюга з народжуваністю\( \alpha \in (0, \infty) \), і припустимо, що\( X_0 = 1 \). Нехай\( \tau_0 = 0 \) і за\( n \in \N_+ \), нехай\( \tau_n \) позначають час\( n \) го переходу (народження).
Бо\( t \in [0, \infty) \), давайте\( A_t \) позначимо загальний вік частинок в часі\( t \). Тоді\[ A_t = \sum_{n = 0}^{X_t - 1} (t - \tau_n), \quad t \in [0, \infty) \] Випадковий процес\( \bs A = \{A_t: t \in [0, \infty)\} \) - це віковий процес.
Доказ
Відзначимо, що в проміжку були\( X_t - 1 \) пологи\( [0, t] \). \( n \in \{0, 1, \ldots, X_t - 1\} \)Бо вік на момент\( t \) народженої в часі частинки\( \tau_n \) є\( t - \tau_n \).
Ось ще один вислів для вікового процесу.
Знову ж таки, нехай\( \bs A = \{A_t: t \in [0, \infty)\} \) буде віковий процес для ланцюга Yule, починаючи з однієї частинки. Тоді\[ A_t = \int_0^t X_s ds, \quad t \in [0, \infty) \]
Доказ
Припустимо, що\( X_t = k + 1 \) де\( k \in \N \), так що\( \tau_k \le t \lt \tau_{k+1} \). Зверніть увагу, що\( X_s = n \) для\( \tau_{n-1} \le s \lt \tau_n \) і\( n \in \{1, 2, \ldots, k\} \), в той час як\( X_s = k + 1 \) для\( \tau_k \le s \le t \). Звідси\[ \int_0^t X_s ds = \sum_{n=1}^k n (\tau_n - \tau_{n-1}) + (k + 1) (t - \tau_k) = (k + 1) t - \sum_{n=0}^k \tau_n \] з попереднього результату,\[ A_t = \sum_{n=0}^k (t - \tau_n) = (k + 1) t - \sum_{n=0}^k \tau_n \]
За допомогою останнього подання ми можемо легко знайти очікуваний загальний вік на час\( t \).
Знову ж таки, нехай\( \bs A = \{A_t: t \in [0, \infty)\} \) буде віковий процес для ланцюга Yule, починаючи з однієї частинки. Тоді\[ \E(A_t) = \frac{e^{\alpha t} - 1}{\alpha}, \quad t \in [0, \infty) \]
Доказ
Ми можемо обмінюватися очікуваним значенням та інтегралом за теоремою Фубіні. Отже, використовуючи результат моменту вище,\[ \E(A_t) = \E\left(\int_0^t X_s ds\right) = \int_0^t \E(X_s) ds = \int_0^t e^{\alpha s} ds = \frac{e^{\alpha t} - 1}{\alpha} \]
Загальний ланцюг розгалуження народження-смерті
Далі ми розглянемо безперервно-часовий розгалужений ланцюг, в якій кожна частинка в кінці свого життя не залишає або дітей, або двох дітей. При кожному переході кількість частинок або збільшується на 1, або зменшується на 1, і тому така розгалужується ланцюжок також є ланцюгом безперервного часу народження-смерть. Зокрема,\( \bs X = \{X_t: t \in [0, \infty)\} \) нехай безперервний час розгалуження ланцюга з життєвим параметром\( \alpha \in (0, \infty) \) і функцією щільності ймовірності потомства\( f \) задається\( f(0) = 1 - p \)\( f(2) = p \), де\( p \in [0, 1] \). Коли\( p = 0 \) ми маємо чистий ланцюг смерті, і коли у\( p = 1 \) нас є процес Юле. Ми вже вивчили їх, тому цікавий випадок - це коли можливо як вимирання,\( p \in (0, 1) \) так і вибух.
Матриця переходу ланцюга стрибків і матриця генератора задаються
- \(Q(0, 0) = 1\), і\( Q(x, x - 1) = 1 - p \),\( Q(x, x + 1) = p \) для\( x \in \N_+ \)
- \( G(x, x) = -\alpha x \)для\( x \in \N \), і\( G(x, x - 1) = \alpha (1 - p) x \),\( G(x, x + 1) = \alpha p x \) для\( x \in \N_+ \)
Як згадувалося раніше,\( \bs X \) це також безперервний час народження-смерть ланцюга на\( \N \), з 0 поглинаючи. У стані\( x \in \N_+ \) народжуваність є\( \alpha p x \) і смертність є\( \alpha (1 - p) x \). Функції моменту наведені далі.
Для\( t \in [0, \infty) \),
- \( m_t = e^{\alpha(2 p - 1) t} \)
- Якщо\( p \ne \frac{1}{2} \),\[ v_t = \left[\frac{4 p (1 - p)}{2 p - 1} + (2 p - 1)\right]\left[e^{2 \alpha (2 p - 1)t} - e^{\alpha (2 p - 1) t}\right] \] якщо\( p = \frac{1}{2} \),\( v_t = 4 \alpha p (1 - p) t \).
Доказ
Ці результати випливають із загальних формул вище для\( m_t \) і\( v_t \), оскільки\( \mu = 2 p \) і\( \sigma^2 = 4 p (1 - p) \).
Наступний результат дає генеруючу функцію розподілу потомства і ймовірність вимирання.
Для народження-смерть розгалужується ланцюгом,
- \(\Psi(r) = p r^2 + (1 - p)\)для\( r \in \R \).
- \( q = 1 \)якщо\(0 \lt p \le \frac{1}{2} \) і\( q = \frac{1 - p}{p} \) якщо\( \frac{1}{2} \lt p \lt 1 \).
Доказ
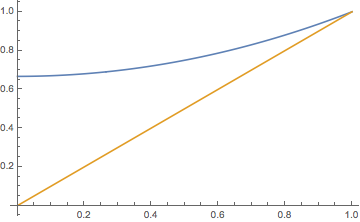
Малюнок\(\PageIndex{1}\): Графіки\( r \mapsto \Psi(r) \) і\( r \mapsto r \) коли\( p = \frac{1}{3} \)
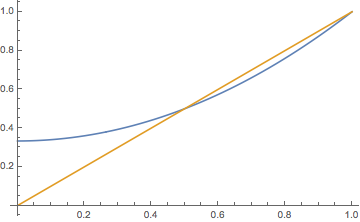
Малюнок\(\PageIndex{2}\): Графіки\( r \mapsto \Psi(r) \) і\( r \mapsto r \) коли\( p = \frac{2}{3} \)
Для\( t \in [0, \infty) \), генеруюча функція\( \Phi_t \) задається\ begin {align*}\ phi_t (r) & =\ frac {p - (1 - p) + (1 - р) (1 - р) e^ {\ альфа (2 p - 1) t} {p - (1 - p) + p (1 - r) e^ {\ альфа (2 p - 1) t},\ quad текст {якщо} р\ не 1/2\\\ Phi_t (r) & =\ frac {2 r + (1 - r)\ альфа t} {2 + (1 - r)\ альфа т},\ квад \ текст {якщо} р =\ розрив {1} {2}\ end {align*}
Рішення
Інтегральне рівняння для\( \Phi_t \) є\[ \int_r^{\Phi_t(r)} \frac{du}{p u^2 + (1 - p) - u} = \alpha t \] знаменником в інтегральних множниках в\( (u - 1)[p u - (1 - p)] \). Якщо\( p \ne \frac{1}{2} \), використовують часткові дроби, стандартну інтеграцію і деяку алгебру. Якщо\( p = \frac{1}{2} \) факторинг є\( \frac{1}{2}(u - 1)^2 \) і часткові фракції не потрібно. Знову ж таки, використовуйте стандартну інтеграцію і алгебру.