
8.2: Оцінка нормальної моделі
- Page ID
- 99159
Основна теорія
Звичайна модель
Нормальний розподіл є, мабуть, найважливішим розподілом при вивченні математичної статистики, частково через центральну граничну теорему. Як наслідок цієї теореми, виміряна величина, яка піддається численним малим випадковим похибкам, матиме, принаймні приблизно, нормальний розподіл. Такі змінні є повсюдними в статистичних експериментах, у предметах, що варіюються від фізичних та біологічних наук до соціальних наук.
Таким чином, в цьому розділі, ми припускаємо, що\(\bs{X} = (X_1, X_2, \ldots, X_n)\) це випадкова вибірка з нормального розподілу із середнім\(\mu\) і стандартним відхиленням\(\sigma\). Наша мета полягає в тому, щоб побудувати довірчі інтервали для\(\mu\) та\(\sigma\) індивідуально, а потім, загалом, встановлює довіру\( (\mu, \sigma) \). Це один з найважливіших особливих випадків оцінки множини. Паралельний розділ «Тести в нормальній моделі» знаходиться в розділі «Тестування гіпотез». Спочатку нам потрібно переглянути деякі основні факти, які будуть критичними для нашого аналізу.
Нагадаємо, що середнє значення вибірки\( M \) і дисперсія вибірки\( S^2 \) є\[ M = \frac{1}{n} \sum_{i=1}^n X_i, \quad S^2 = \frac{1}{n - 1} \sum_{i=1}^n (X_i - M)^2\]
З нашого дослідження оцінки точки, нагадаємо, що\( M \) є неупередженим і послідовним оцінювачем\( \mu \) while\( S^2 \) є неупередженим і послідовним оцінювачем\( \sigma^2 \). З цих основних статистичних даних ми можемо побудувати зведені змінні, які будуть використані для побудови наших інтервальних оцінок. Наступні результати були встановлені в розділі «Спеціальні властивості нормального розподілу».
Визначте\[ Z = \frac{M - \mu}{\sigma \big/ \sqrt{n}}, \quad T = \frac{M - \mu}{S \big/ \sqrt{n}}, \quad V = \frac{n - 1}{\sigma^2} S^2 \]
- \( Z \)має стандартний нормальний розподіл.
- \( T \)має студентський\( t \) розподіл зі\( n - 1 \) ступенями свободи.
- \( V \)має хі-квадратний розподіл зі\( n - 1 \) ступенями свободи.
- \( Z \)і\( V \) є незалежними.
Звідси випливає, що кожна з цих випадкових величин є зведеною змінною,\( (\mu, \sigma) \) оскільки розподіли не залежать від параметрів, а самі змінні функціонально залежать від одного або обох параметрів. \( Z \)Зведені змінні і\( T \) будуть використані для побудови інтервальних оцінок\( \mu \) while,\( V \) будуть використані для побудови інтервальних оцінок\( \sigma^2 \). Для побудови наших оцінок нам знадобляться квантилі цих стандартних розподілів. Квантилі можна обчислити за допомогою спеціального калькулятора розподілу або з більшості математичних та статистичних програмних пакетів. Ось позначення, яке ми будемо використовувати:
Нехай\( p \in (0, 1) \) і\( k \in \N_+ \).
- \( z(p) \)позначає квантиль порядку\( p \) для стандартного нормального розподілу.
- \(t_k(p)\)позначає квантиль порядку\( p \)\( t \) розподілу учня зі\( k \) ступенями свободи.
- \( \chi^2_k(p) \)позначає квантиль порядку\( p \) розподілу хі-квадрата зі\( k \) ступенями свободи
Оскільки стандартні нормальні і студентські\( t \) розподіли симетричні близько 0, то випливає, що\( z(1 - p) = -z(p) \) і\( t_k(1 - p) = -t_k(p) \) для\( p \in (0, 1) \) і\( k \in \N_+ \). З іншого боку, розподіл хі-квадрата не є симетричним.
Довірчі інтервали для\( \mu \) з\( \sigma \) відомими
Для нашого першого обговорення ми припускаємо, що середнє значення розподілу\( \mu \) невідоме, але стандартне відхилення\( \sigma \) відомо. Це не завжди штучне припущення. Часто трапляються ситуації,\( \sigma \) коли стабільна з часом, а отже, принаймні приблизно відома, в той час як\( \mu \) змінюється через різні методи лікування
. Приклади наведені в обчислювальних вправах нижче. Поворотна змінна\( Z \) призводить до довірчих інтервалів для\( \mu \).
Для\( \alpha \in (0, 1) \),
- \( \left[M - z\left(1 - \frac{\alpha}{2}\right) \frac{\sigma}{\sqrt{n}}, M + z\left(1 - \frac{\alpha}{2}\right) \frac{\sigma}{\sqrt{n}}\right] \)є\( 1 - \alpha \) довірчим інтервалом для\( \mu \).
- \( M - z(1 - \alpha) \frac{\sigma}{\sqrt{n}} \)є\( 1 - \alpha \) впевненістю нижньою межею для\( \mu \)
- \( M + z(1 - \alpha) \frac{\sigma}{\sqrt{n}} \)є верхньою\( 1 - \alpha \) межею впевненості для\( \mu \)
Доказ
Оскільки\( Z = \frac{M - \mu}{\sigma / \sqrt{n}} \) має стандартний нормальний розподіл, кожна з наступних подій має ймовірність\( 1 - \alpha \) за визначенням квантилей:
- \( \left\{-z\left(1 - \frac{\alpha}{2}\right) \le \frac{M - \mu}{\sigma / \sqrt{n}} \le z\left(1 - \frac{\alpha}{2}\right)\right\} \)
- \( \left\{\frac{M - \mu}{\sigma / \sqrt{n}} \ge z(1 - \alpha)\right\} \)
- \( \left\{\frac{M - \mu}{\sigma / \sqrt{n}} \le -z(1 - \alpha)\right\} \)
У кожному конкретному випадку рішення нерівності для\( \mu \) дає результат.
Це стандартні інтервальні оцінки для того\( \sigma \),\( \mu \) коли відомо. Двосторонній довірчий інтервал в (а) симетричний щодо середнього зразка і\( M \), як показує доказ, відповідає рівній ймовірності\( \frac{\alpha}{2} \) в кожному хвості розподілу змінної шарніра\( Z \). Але, звичайно, це не єдиний двосторонній\( 1 - \alpha \) довірчий інтервал; ми можемо розділити ймовірність в\( \alpha \) будь-якому випадку, ми хочемо між лівим і правим хвостами розподілу\( Z \).
Для кожного\(\alpha, \, p \in (0, 1)\)\(1 - \alpha\) довірчий інтервал\(\mu\) для\[ \left[M - z(1 - p \alpha) \frac{\sigma}{\sqrt{n}}, M - z(\alpha - p \alpha) \frac{\sigma}{\sqrt{n}} \right] \]
- \( p = \frac{1}{2} \)дає симетричний рівнохвостовий довірчий інтервал.
- \( p \to 0 \)дає інтервал з упевненістю верхньою межею.
- \( p \to 1 \)дає інтервал з упевненістю нижню межу.
Доказ
З нормального розподілу\( M \) і визначення квантильної функції,\[ \P \left[ z(\alpha - p \, \alpha) \lt \frac{M - \mu}{\sigma / \sqrt{n}} \lt z(1 - p \alpha) \right] = 1 - \alpha \] результат потім випливає шляхом вирішення for\(\mu\) в нерівності.
З точки зору розподілу змінної поворотної\( Z \), як показує доказ, двосторонній довірчий інтервал вище відповідає\( p \alpha \) в правому хвості і\( (1 - p) \alpha \) в лівому хвості. Далі вивчимо довжину цього довірчого інтервалу.
Для\( \alpha, \, p \in (0, 1) \) (детермінована) довжина двостороннього\( 1 - \alpha \) довірчого інтервалу вище дорівнює\[L = \frac{\left[z(1 - p \alpha) - z(\alpha - p \alpha)\right] \sigma}{\sqrt{n}} \]
- \(L\)є спадною функцією\(\alpha\), і\(L \downarrow 0\) як\(\alpha \uparrow 1\) і\(L \uparrow \infty\) як\(\alpha \downarrow 0\).
- \(L\)є спадною функцією\(n\), і\(L \downarrow 0\) як\(n \uparrow \infty\).
- \(L\)є зростаючою функцією\(\sigma\), і\(L \downarrow 0\) як\(\sigma \downarrow 0\) і\(L \uparrow \infty\) як\(\sigma \uparrow \infty\).
- Як функція\( p \),\(L\) зменшується, а потім збільшується, з мінімумом в точці симетрії\(p = \frac{1}{2}\).
Останній результат знову показує, що існує компроміс між рівнем довіри і довжиною довірчого інтервалу. Якщо\(n\) і\(p\) закріплені, ми можемо зменшити\(L\), а значить, і підтягнути свою оцінку, тільки за рахунок зниження довіри до кошторису. І навпаки, ми можемо підвищити свою впевненість в кошторисі тільки за рахунок збільшення довжини інтервалу. З точки зору\(p\), найкращим з двосторонніх\(1 - \alpha\) довірчих інтервалів (і той, який майже завжди використовується) є симетричний, рівнохвостий інтервал з\( p = \frac{1}{2} \):
Використовуйте середнє оцінювання експерименту для вивчення процедури. Виберіть нормальний розподіл і виберіть звичайний стрижень. Використовуйте різні значення параметрів, рівні довіри, розміри вибірки та типи інтервалів. Для кожної конфігурації запустіть експеримент 1000 разів. Під час моделювання зверніть увагу, що довірчий інтервал успішно фіксує середнє значення тоді і лише тоді, коли значення змінної опори знаходиться між квантилями. Зверніть увагу на розмір і розташування довірчих інтервалів і порівняйте частку успішних інтервалів з теоретичним рівнем довіри.
Для стандартних довірчих інтервалів нехай\(d\) позначимо відстань між середнім зразком\(M\) і кінцевою точкою. Тобто\[ d = z_\alpha \frac{\sigma}{\sqrt{n}} \] де\(z_\alpha = z(1 - \alpha /2 )\) для двостороннього інтервалу і\(z_\alpha = z(1 - \alpha)\) для верхнього або нижнього довірчого інтервалу. Число\( d \) - це межа похибки кошторису.
Зверніть увагу, що\(d\) є детермінованим, а довжина стандартного двостороннього інтервалу дорівнює\(L = 2 d\). У багатьох випадках першим кроком у розробці експерименту є визначення розміру вибірки, необхідного для оцінки\(\mu\) з заданою похибкою та заданим рівнем довіри.
Розмір вибірки, необхідний для оцінки\(\mu\) з упевненістю\(1 - \alpha\) та\(d\) похибкою\[ n = \left \lceil \frac{z_\alpha^2 \sigma^2}{d^2} \right\rceil \]
Доказ
Це слід шляхом розв'язання for\( n \) у визначенні\( d \) вище, а потім округлення до наступного цілого числа.
Зверніть увагу, що\(n\) змінюється безпосередньо з\(z_\alpha^2\) і з\(\sigma^2\) і обернено с\(d^2\). Цей останній факт передбачає закон зменшення віддачі при зменшенні похибки. Наприклад, якщо ми хочемо зменшити задану похибку в рази\(\frac{1}{2}\), ми повинні збільшити розмір вибірки в 4 рази.
Довірчі інтервали для\( \mu \) з\( \sigma \) невідомим
Для нашого наступного обговорення ми припускаємо, що середнє значення розподілу\( \mu \) та стандартне відхилення\( \sigma \) невідомі, звичайна ситуація. У цьому випадку ми можемо використовувати змінну\( T \) pivot, а не змінну\( Z \) pivot, для побудови довірчих інтервалів для\( \mu \).
Для\( \alpha \in (0, 1) \),
- \( \left[M - t_{n-1}\left(1 - \frac{\alpha}{2}\right) \frac{S}{\sqrt{n}}, M + t_{n-1}\left(1 - \frac{\alpha}{2}\right) \frac{S}{\sqrt{n}}\right] \)є\( 1 - \alpha \) довірчим інтервалом для\( \mu \).
- \( M - t_{n-1}(1 - \alpha) \frac{S}{\sqrt{n}} \)це\( 1 - \alpha \) нижня межа для\( \mu \)
- \( M + t_{n-1}(1 - \alpha) \frac{S}{\sqrt{n}} \)є\( 1 - \alpha \) верхньою межею для\( \mu \)
Доказ
Оскільки\( T = \frac{M - \mu}{S / \sqrt{n}} \) має\( t \) розподіл зі\( n - 1 \) ступенями свободи, кожна з наступних подій має ймовірність\( 1 - \alpha \), за визначенням квантилей:
- \( \left\{-t_{n-1}\left(1 - \frac{\alpha}{2}\right) \le \frac{M - \mu}{S / \sqrt{n}} \le t_{n-1}\left(1 - \frac{\alpha}{2}\right)\right\} \)
- \( \left\{\frac{M - \mu}{S / \sqrt{n}} \ge t_{n-1}(1 - \alpha)\right\} \)
- \( \left\{\frac{M - \mu}{S / \sqrt{n}} \le -t_{n-1}(1 - \alpha)\right\} \)
У кожному конкретному випадку рішення for\( \mu \) в нерівності дає результат.
Це стандартні інтервальні оцінки\( \mu \) з\( \sigma \) невідомими. Двосторонній довірчий інтервал в (а) симетричний щодо середнього зразка\( M \) і відповідає рівній ймовірності\( \frac{\alpha}{2} \) в кожному хвості розподілу змінної стрижневої\( T \). Як і раніше, це не єдиний довірчий інтервал; ми можемо розділити\( \alpha \) між лівим і правим хвостами будь-яким способом, який ми хочемо.
Для кожного\(\alpha, \, p \in (0, 1)\)\(1 - \alpha\) довірчий інтервал\(\mu\) для\[ \left[M - t_{n-1}(1 - p \alpha) \frac{S}{\sqrt{n}}, M - t_{n-1}(\alpha - p \alpha) \frac{S}{\sqrt{n}} \right] \]
- \( p = \frac{1}{2} \)дає симетричний рівнохвостовий довірчий інтервал.
- \( p \to 0 \)дає інтервал з упевненістю верхньою межею.
- \( p \to 1 \)дає інтервал з упевненістю нижню межу.
Доказ
Оскільки\( T \) має\( t \) розподіл студентів зі\( n - 1 \) ступенями свободи, з визначення квантилей випливає, що\[ \P \left[ t_{n-1}(\alpha - p \alpha) \lt \frac{M - \mu}{S \big/ \sqrt{n}} \lt t_{n-1}(1 - p \alpha) \right] = 1 - \alpha \] Результат потім випливає, вирішуючи для\(\mu\) в нерівності.
Двосторонній довірчий інтервал вище відповідає\( p \alpha \) в правому\( (1 - p) \alpha \) хвості і в лівому хвості розподілу змінної стрижня\( T \). Далі вивчимо довжину цього інтервалу довіри.
Для\( \alpha, \, p \in (0, 1) \), (випадкова) довжина двостороннього\( 1 - \alpha \) довірчого інтервалу вище\[ L = \frac{t_{n-1}(1 - p \alpha) - t_{n-1}(\alpha - p \alpha)} {\sqrt{n}} S \]
- \(L\)є спадною функцією\(\alpha\), і\(L \downarrow 0\) як\(\alpha \uparrow 1\) і\(L \uparrow \infty\) як\(\alpha \downarrow 0\).
- Як функція\( p \),\(L\) зменшується, а потім збільшується, з мінімумом в точці симетрії\(p = \frac{1}{2}\).
- \[ \E(L) = \frac{[t_{n-1}(1 - p \alpha) - t_{n-1}(\alpha - p \alpha)] \sqrt{2} \sigma \Gamma(n/2)}{\sqrt{n (n - 1)} \Gamma[(n - 1)/2]} \]
- \[ \var(L) = \frac{1}{n}\left[t_{n-1}(1 - p \alpha) - t_{n-1}(\alpha - p \alpha)\right]^2 \sigma^2\left[1 - \frac{2 \Gamma^2(n / 2)}{(n - 1) \Gamma^2[(n - 1) / 2]}\right] \]
Доказ
Частини (a) і (b) випливають з властивостей функції студента квантиль\( t_{n-1} \). Частини (в) і (г) випливають з того, що\( \frac{\sqrt{n - 1}}{\sigma} S \) має розподіл чи зі\( n - 1 \) ступенями свободи.
Знову ж таки, існує компроміс між рівнем довіри та довжиною довірчого інтервалу. Якщо\(n\) і\(p\) закріплені, ми можемо зменшити\(L\), а значить, і підтягнути свою оцінку, тільки за рахунок зниження довіри до кошторису. І навпаки, ми можемо підвищити свою впевненість в кошторисі тільки за рахунок збільшення довжини інтервалу. З точки зору\(p\), найкращим з двосторонніх\(1 - \alpha\) довірчих інтервалів (і той, який майже завжди використовується) є симетричний, рівнохвостий інтервал с\( p = \frac{1}{2} \). Нарешті, зауважте, що насправді не має сенсу розглядати\( L \) як функцію\( S \), оскільки\( S \) це статистика, а не алгебраїчна змінна. Аналогічно, це не має сенсу розглядати\( L \) як функцію\( n \), так як зміна\( n \) означає нові дані і, отже, і нове значення\( S \).
Використовуйте середнє оцінювання експерименту для вивчення процедури. Виберіть нормальний розподіл і\( T \) стрижень. Використовуйте різні значення параметрів, рівні довіри, розміри вибірки та типи інтервалів. Для кожної конфігурації запустіть експеримент 1000 разів. Під час моделювання зверніть увагу, що довірчий інтервал успішно фіксує середнє значення тоді і лише тоді, коли значення змінної опори знаходиться між квантилями. Зверніть увагу на розмір і розташування довірчих інтервалів і порівняйте частку успішних інтервалів з теоретичним рівнем довіри.
Довірчі інтервали для\( \sigma^2 \)
Далі ми побудуємо довірчі інтервали для\( \sigma^2 \) використання змінної pivot,\( V \) наведеної вище.
Для\( \alpha \in (0, 1) \),
- \(\left[\frac{n - 1}{\chi^2_{n-1}\left(1 - \alpha / 2\right)} S^2,\frac{n - 1}{\chi^2_{n-1}\left(\alpha / 2\right)} S^2\right]\)є\( 1 - \alpha \) довірчим інтервалом для\( \sigma^2 \)
- \(\frac{n - 1}{\chi^2_{n-1}\left(1 - \alpha\right)} S^2\)є\( 1 - \alpha \) впевненістю нижньою межею для\( \sigma^2 \)
- \(\frac{n - 1}{\chi^2_{n-1}(\alpha)} S^2\)є верхньою\( 1 - \alpha \) межею впевненості для\( \sigma^2 \).
Доказ
Оскільки\( V = \frac{n - 1}{\sigma^2} S^2 \) має хі-квадратний розподіл зі\( n - 1 \) ступенями свободи, кожна з наступних подій має ймовірність\( 1 - \alpha \) за визначенням квантілей:
- \( \left\{\chi^2_{n-1}(\alpha / 2) \le \frac{n - 1}{\sigma^2} S^2 \le \chi^2_{n-1}(1 - \alpha / 2)\right\} \)
- \( \left\{\frac{n - 1}{\sigma^2} S^2 \le \chi^2_{n-1}(1 - \alpha)\right\} \)
- \( \left\{\frac{n - 1}{\sigma^2} S^2 \ge \chi^2_{n-1}(\alpha)\right\} \)
У кожному конкретному випадку рішення для\( \sigma^2 \) в нерівності дають результат.
Це стандартні інтервальні оцінки для\( \sigma^2 \). Двосторонній інтервал в (а) - рівнохвостовий інтервал, відповідний ймовірності\( \alpha / 2 \) в кожному хвості розподілу змінної стрижня\( V \). Однак зауважте, що цей інтервал не є симетричним щодо дисперсії вибірки\( S^2 \). Ще раз, ми можемо розділити ймовірність\( \alpha \) між лівим і правим хвостами розподілу\( V \) будь-яким способом, який нам подобається.
Для кожного\( \alpha, \, p \in (0, 1) \)\( 1 - \alpha \) довірчий інтервал\( \sigma^2 \) для\[ \left[\frac{n - 1}{\chi^2_{n-1}(1 - p \alpha)} S^2, \frac{n - 1}{\chi^2_{n-1}(\alpha - p \alpha)} S^2\right]\]
- \( p = \frac{1}{2} \)дає рівнохвостий\( 1 - \alpha \) довірчий інтервал.
- \( p \to 0 \)дає інтервал з\( 1 - \alpha \) верхньою межею
- \( p \to 1 \)дає інтервал з\( 1 - \alpha \) нижньою межею.
З точки зору розподілу змінної шарніра\( V \) довірчий інтервал вище відповідає\( p \alpha \) в правому хвості і\( (1 - p) \alpha \) в лівому хвості. Ще раз розглянемо довжину загального двостороннього довірчого інтервалу. Довжина випадкова, але кратна дисперсії вибірки\( S^2 \). Отже, ми можемо обчислити очікуване значення та дисперсію довжини.
Для\( \alpha, \, p \in (0, 1) \), (випадкова) довжина двостороннього довірчого інтервалу в останній теоремі дорівнює\[ L = \left[\frac{1}{\chi^2_{n-1}(\alpha - p \alpha)} - \frac{1}{\chi^2_{n-1}(1 - p \alpha)}\right] (n - 1) S^2 \]
- \( \E(L) = \left[\frac{1}{\chi^2_{n-1}(\alpha - p \alpha)} - \frac{1}{\chi^2_{n-1}(1 - p \alpha)}\right] (n - 1) \sigma^2 \)
- \(\var(L) = 2 \left[\frac{1}{\chi^2_{n-1}(\alpha - p \alpha)} - \frac{1}{\chi^2_{n-1}(1 - p \alpha)}\right]^2 (n - 1) \sigma^4\)
Для побудови оптимального двостороннього довірчого інтервалу було б природним виявити\( p \), що мінімізує очікувану довжину. Це складна проблема, але виявляється, що для великих\( n \) рівнохвостовий інтервал з\( p = \frac{1}{2} \) близький до оптимального. Звичайно, взяття квадратних коренів кінцевих точок будь-якого з довірчих інтервалів для\( \sigma^2 \) дає\( 1 - \alpha \) довірчі інтервали для розподілу стандартного відхилення\( \sigma \).
Використовуйте експеримент з оцінки дисперсії для вивчення процедури. Виберіть нормальний розподіл. Використовуйте різні значення параметрів, рівні довіри, розміри вибірки та типи інтервалів. Для кожної конфігурації запустіть експеримент 1000 раз. Під час моделювання зверніть увагу, що довірчий інтервал успішно фіксує стандартне відхилення тоді і лише тоді, коли значення змінної опори знаходиться між квантилями. Зверніть увагу на розмір і розташування довірчих інтервалів і порівняйте частку успішних інтервалів з теоретичним рівнем довіри.
Набори довіри для\( (\mu, \sigma) \)
В обговоренні вище ми побудували довірчі інтервали для\( \mu \) і для\( \sigma \) окремо (знову ж таки, зазвичай обидва параметри невідомі). У нашому наступному обговоренні ми розглянемо довірчі набори для точки параметра\( (\mu, \sigma) \). Ці множини будуть підмножинами базового простору параметрів\( \R \times (0, \infty) \).
Набори довіри, побудовані на основі змінних зведення
Кожна зі змінних зведена\( Z \)\( T \), і\( V \) може бути використана для побудови довірчих наборів для\( (\mu, \sigma) \). Ізольовано, кожен буде виробляти необмежений набір довіри, що не дивно, оскільки ми використовуємо одну змінну зведеної для оцінки двох параметрів. \( Z \)Спочатку ми розглянемо нормальну змінну pivot.
Для будь-якого\(\alpha, \, p \in (0, 1)\),\(1 - \alpha\) рівень довіри встановлений для\((\mu, \sigma)\) є\[ Z_{\alpha,p} = \left\{ (\mu, \sigma): M - z(1 - p \alpha) \frac{\sigma}{\sqrt{n}} \lt \mu \lt M - z(\alpha - p \alpha) \frac{\sigma}{\sqrt{n}} \right\} \] Довіра множина являє собою конус
у просторі\((\mu, \sigma)\) параметрів, з вершиною в\((M, 0)\) і граничних лініях нахилів\(-\sqrt{n} \big/ z(1 - p \alpha)\) і\(-\sqrt{n} \big/ z(\alpha - p \alpha)\)
Доказ
З нормального розподілу\( M \) і визначення квантильної функції,\[ \P \left[ z(\alpha - p \, \alpha) \lt \frac{M - \mu}{\sigma / \sqrt{n}} \lt z(1 - p \alpha) \right] = 1 - \alpha \] результат потім випливає шляхом вирішення for\(\mu\) в нерівності.
Конус довіри показаний на графіку нижче. (Однак зверніть увагу, що обидва нахили можуть бути негативними або обидва позитивними.)

Змінна pivot\(T\) призводить до наступного результату:
Для кожного\(\alpha, \, p \in (0, 1)\),\(1 - \alpha\) рівень довіри\((\mu, \sigma)\) встановлений для\[ T_{\alpha, p} = \left\{ (\mu, \sigma): M - t_{n-1}(1 - p \alpha) \frac{S}{\sqrt{n}} \lt \mu \lt M - t_{n-1}(\alpha - p \alpha) \frac{S}{\sqrt{n}} \right\}\]
Доказ
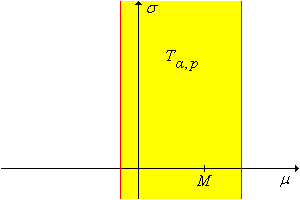
За конструкцією цей набір довіри не дає ніякої інформації про\(\sigma\). Нарешті, змінна pivot\(V\) призводить до наступного результату:
Для кожного\(\alpha, \, p \in (0, 1)\),\(1 - \alpha\) рівень довіри\((\mu, \sigma)\) встановлений для\[ V_{\alpha, p} = \left\{ (\mu, \sigma): \frac{(n - 1)S^2}{\chi_{n-1}^2(1 - p \alpha)} \lt \sigma^2 \lt \frac{(n - 1)S^2}{\chi_{n-1}^2(\alpha - p \alpha)} \right\} \]
Доказ

За конструкцією цей набір довіри не дає ніякої інформації про\(\mu\).
Перехрестя
Тепер ми можемо сформувати перетину деяких наборів довіри, побудованих вище, щоб отримати обмежені набори довіри для\((\mu, \sigma)\). Ми будемо використовувати той факт, що середнє значення зразка\(M\) і дисперсія зразка\(S^2\) є незалежними, одним з найважливіших спеціальних властивостей нормального зразка. Нам також знадобиться результат Введення про перетин довірчих інтервалів. У наступних теоремах припустимо, що\(\alpha, \, \beta, \, p, \, q \in (0, 1)\) з\(\alpha + \beta \lt 1\).
Набір\(T_{\alpha, p} \cap V_{\beta, q}\) є консервативним набором\(1 - (\alpha + \beta)\) довіри\((\mu, \sigma)\).
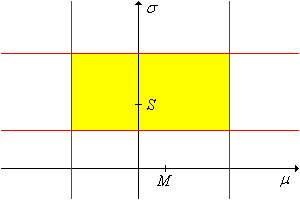
Набір\(Z_{\alpha, p} \cap V_{\beta, q}\) - це набір\((1 - \alpha)(1 - \beta)\) довіри для\((\mu, \sigma)\).

Цікаво відзначити, що довірчий набір\(T_{\alpha, p} \cap V_{\beta, q}\) є добутковим набором як підмножина простору параметрів, але не є добутковим набором як підмножиною простору вибірки. На відміну від цього,\(Z_{\alpha, p} \cap V_{\beta, q}\) довірчий набір не є добутковим набором як підмножиною простору параметрів, а є добутковим набором як підмножини простору вибірки.
Вправи
Народостійкість
Основне припущення, яке ми зробили, полягало в тому, що основний розподіл вибірки є нормальним. Звичайно, в реальних статистичних задачах ми навряд чи будемо багато знати про розподіл вибірки, не кажучи вже про те, чи є це нормальним. Коли статистична процедура працює досить добре, навіть коли основні припущення порушуються, процедура вважається надійною. У цьому підрозділі ми вивчимо надійність процедур оцінки для\(\mu\) і\(\sigma\).
Припустимо насправді, що основний розподіл не є нормальним. Коли розмір вибірки\(n\) відносно великий, розподіл середнього зразка все ще буде приблизно нормальним за центральною граничною теоремою. Таким чином, наші інтервальні оцінки все ще\(\mu\) можуть бути приблизно дійсними.
Використовуйте моделювання експерименту середньої оцінки для вивчення процедури. Виберіть гамма-розподіл та оберіть стрижень учня. Використовуйте різні значення параметрів, рівні довіри, розміри вибірки та типи інтервалів. Для кожної конфігурації запустіть експеримент 1000 разів. Зверніть увагу на розмір і розташування довірчих інтервалів і порівняйте частку успішних інтервалів з теоретичним рівнем довіри.
У експерименті середньої оцінки повторіть попередню вправу з рівномірним розподілом.
Наскільки великими\(n\) повинні бути процедури інтервального оцінювання,\(\mu\) щоб добре працювати, залежить, звичайно, від основного розподілу; чим більше цей розподіл відхиляється від нормальності, тим більшим\(n\) повинен бути. На щастя, збіжність до нормальності в центральній граничній теоремі є швидким, і тому, як ви спостерігали у вправах, ми можемо піти з відносно невеликими розмірами вибірки (30 або більше) у більшості випадків.
Загалом, інтервальні процедури оцінки не\(\sigma\) є робастними; немає аналога центральної граничної теореми, щоб врятувати нас від відхилень від нормальності.
В експерименті з оцінки дисперсії виберіть гамма-розподіл. Використовуйте різні значення параметрів, рівні довіри, розміри вибірки та типи інтервалів. Для кожної конфігурації запустіть експеримент 1000 разів. Зверніть увагу на розмір і розташування довірчих інтервалів і порівняйте частку успішних інтервалів з теоретичним рівнем довіри.
В експерименті з оцінки дисперсії виберіть рівномірний розподіл. Використовуйте різні значення параметрів, рівні довіри, розміри вибірки та типи інтервалів. Для кожної конфігурації запустіть експеримент 1000 разів. Зверніть увагу на розмір і розташування довірчих інтервалів і порівняйте частку успішних інтервалів з теоретичним рівнем довіри.
Обчислювальні вправи
У наступних вправах використовуйте рівнохвосту конструкцію для двосторонніх довірчих інтервалів, якщо інше не вказано.
Довжина певної оброблюваної деталі повинна становити 10 сантиметрів, але через недоліки в процесі виготовлення фактична довжина зазвичай розподіляється із середнім\(\mu\) та дисперсійним значенням\(\sigma^2\). Дисперсія обумовлена притаманними в процес факторами, які з часом залишаються досить стабільними. З історичних даних відомо, що\(\sigma = 0.3\). З іншого боку,\(\mu\) може бути встановлений шляхом регулювання різних параметрів у процесі і, отже, може змінюватися на невідоме значення досить часто. Зразок з 100 частин має середнє значення 10.2.
- Побудувати 95% довірчий інтервал для\(\mu\).
- Побудувати 95% довіри верхньої межі для\(\mu\).
- Побудувати 95% довіри нижньої межі для\(\mu\).
Відповідь
- \((10.1, 10.26)\)
- 10.25
- 10.15
Припустимо, що вага мішка картопляних чіпсів (в грамах) - це нормально розподілена випадкова величина зі середнім\(\mu\) і стандартним відхиленням\(\sigma\), як невідомим. Зразок з 75 мішків має середнє 250 і стандартне відхилення 10.
- Побудувати довірчий інтервал 90% для\(\mu\).
- Побудувати довірчий інтервал 90% для\(\sigma\).
- Побудувати консервативний 90% довіри прямокутник для\((\mu, \sigma)\).
Відповідь
- \((248.1, 251.9)\)
- \((8.8, 11.6)\)
- \((247.70, 252.30) \times (8.62, 11.92)\)
У фірмі телемаркетингу довжина телефонного клопотання (у секундах) - це нормально розподілена випадкова величина із середнім\(\mu\) та стандартним відхиленням\(\sigma\), як невідомим. Вибірка з 50 дзвінків має середню довжину 300 і стандартне відхилення 60.
- Побудувати 95% довіри верхньої межі для\(\mu\).
- Побудувати 95% довіри нижньої межі для\(\sigma\).
Відповідь
- 314.3.
- 51.6.
На певній фермі вага персика (в унціях) під час збору врожаю є нормально розподіленою випадковою величиною зі стандартним відхиленням 0,5. Скільки персиків потрібно пробувати, щоб оцінити середню вагу з похибкою\(\pm 2\) та з 95% впевненістю.
Відповідь
25
Погодинна зарплата за певний вид будівельних робіт - це нормально розподілена випадкова величина зі стандартним відхиленням $1,25 і невідомим середнім\(\mu\). Скільки працівників повинні бути відібрані для побудови 95% довіри нижньої межі для\(\mu\) з похибкою $0.25?
Відповідь
68
Вправи з аналізу даних
За даними Майкельсона припустимо, що виміряна швидкість світла має нормальний розподіл із середнім\(\mu\) і стандартним відхиленням\(\sigma\), як невідомим.
- Побудувати 95% довірчий інтервал для\(\mu\). Чи
справжнє
значення швидкості світла в цьому інтервалі? - Побудувати 95% довірчий інтервал для\(\sigma\).
- Дослідіть неофіційним графічним способом припущення, що основний розподіл є нормальним.
Відповідь
- \((836.8, 868.0)\). Ні, істинне значення знаходиться не в інтервалі.
- \((69.4, 91.8)\)
За даними Кавендіша припустимо, що виміряна щільність землі має нормальний розподіл із середнім\(\mu\) і стандартним відхиленням\(\sigma\), обидва невідомі.
- Побудувати 95% довірчий інтервал для\(\mu\). Чи
справжнє
значення щільності землі в цьому проміжку? - Побудувати 95% довірчий інтервал для\(\sigma\).
- Дослідіть неофіційним графічним способом припущення, що основний розподіл є нормальним.
Відповідь
- \((5.364, 5.532)\). Так, істинне значення знаходиться в інтервалі.
- \((0.1725, 0.3074)\)
У даних Шорта припустимо, що виміряний паралакс сонця має нормальний розподіл із середнім\(\mu\) та стандартним відхиленням\(\sigma\), як невідомим.
- Побудувати 95% довірчий інтервал для\(\mu\). Чи
справжнє
значення паралакса сонця в цьому проміжку? - Побудувати 95% довірчий інтервал для\(\sigma\).
- Дослідіть неофіційним графічним способом припущення, що основний розподіл є нормальним.
Відповідь
- \((8.410, 8.822)\). Так, істинне значення знаходиться в інтервалі.
- \((0.629, 0.927)\)
Припустимо, що довжина пелюстки райдужної оболонки даного типу (Setosa, Verginica або Versicolor) нормально розподілена. Використовуйте дані райдужної оболонки Фішера для побудови 90% двосторонніх довірчих інтервалів для кожного з наступних параметрів.
- Середня довжина пелюстки ірису Сертози.
- Середня довжина пелюстки ірису Vergnica.
- Середня довжина пелюстки райдужної оболонки Versicolor.
Відповідь
- \((14.21, 15.03)\)
- \((54.21, 56.83)\)
- \((41.95, 44.49)\)