
24.2: Банківська система та створення грошей
- Last updated
- Save as PDF
- Page ID
- 83112

- Anonymous
- LibreTexts
Мета навчання
- Поясніть, що таке банки, як виглядають їх баланси, і що мається на увазі під дробовою резервною банківською системою.
- Охарактеризуйте процес створення (знищення) грошей, використовуючи поняття множника депозиту.
- Опишіть, як і чому банки регулюються і застраховані.
Звідки беруться гроші? Як збільшується або зменшується його кількість? Відповідь на ці питання говорить про те, що гроші мають майже магічну якість: гроші створюються банками при видачі кредитів. По суті, гроші створюються штрихом ручки або клацанням комп'ютерної клавіші.
Почнемо з вивчення роботи банків і банківської системи. Ми виявимо, що, як і самі гроші, природа банківської справи переживає швидкі зміни.
Банки та інші фінансові посередники
Установа, яка накопичує кошти з однієї групи і робить їх доступними для іншої, називається фінансовим посередником. Пенсійний фонд - приклад фінансового посередника. Працівники та фірми розміщують заробіток у фонді для виходу на пенсію; фонд отримує дохід, кредитуючи гроші фірмам або купуючи їх акції. Таким чином, фонд робить пенсійні заощадження доступними для інших витрат. Страхові компанії також є фінансовими посередниками, оскільки вони позичають частину страхових внесків, сплачених їх клієнтами, фірмам за інвестиції. Взаємні фонди роблять гроші доступними для фірм та інших установ, купуючи їх початкові пропозиції акцій або облігацій.
Банки відіграють особливо важливу роль як фінансові посередники. Банки приймають гроші вкладників і позичають їх позичальникам. З відсотками, які вони заробляють за своїми кредитами, банки можуть виплачувати відсотки своїм вкладникам, покривати власні операційні витрати та отримувати прибуток, зберігаючи при цьому можливість початкових вкладників витрачати кошти, коли вони цього бажають. Однією з ключових характеристик банків є те, що вони пропонують своїм клієнтам можливість відкривати чекові рахунки, створюючи таким чином чекові депозити. Ці функції визначають банк, який є фінансовим посередником, який приймає депозити, надає кредити та пропонує чекові рахунки.
З плином часу деякі небанківські фінансові посередники все більше ставали схожими на банки. Наприклад, деякі брокерські фірми пропонують клієнтам рахунки для заробітку відсотків і роблять кредити. Тепер вони дозволяють своїм клієнтам писати чеки на своїх рахунках.
У міру зростання небанківських фінансових посередників частка банків у фінансових активах кредитного ринку країни зменшилася. У 1972 році банки становили майже 30% фінансових активів кредитного ринку США. У 2007 році ця частка знизилася приблизно до 15%.
Той факт, що банки припадають на зниження частки фінансових активів США, тривожить деяких спостерігачів. Ми побачимо, що банки більш жорстко регулюються, ніж інші фінансові установи; однією з причин цього регулювання є збереження контролю над грошовою масою. Інші фінансові посередники не стикаються з такими ж регуляторними обмеженнями, як банки. Дійсно, їхня свобода від регулювання є однією з причин, чому вони так швидко зростали. Оскільки інші фінансові посередники стають все більш важливими, центральна влада починає втрачати контроль над грошовою масою.
Скорочується частка фінансових активів, контрольованих «банками», почала змінюватися в 2008 році. Багато найбільших інвестиційних банків країни - фінансові установи, які надавали послуги фірмам, але не регулювалися як комерційні банки - почали мати серйозні фінансові труднощі внаслідок своїх інвестицій, пов'язаних з іпотечними кредитами на житло. Оскільки ціни на житло в Сполучених Штатах почали падати, багато хто з цих іпотечних кредитів пішли в дефолт. Інвестиційні банки, які здійснили значні покупки цінних паперів, вартість яких в кінцевому підсумку була заснована на цих іпотечних позиках, самі почали невдачі. Bear Stearns, один з найбільших інвестиційних банків США, вимагав федеральних коштів, щоб залишатися платоспроможними. Інший великий інвестиційний банк, Lehman Brothers, провалився. Прагнучи уникнути подібної долі, кілька інших інвестиційних банків подали заявку на статус звичайних комерційних банків, що підлягають жорсткому регулюванню, з яким стикаються ці установи. Одним з результатів жахливої фінансової кризи, яка покалічила США та інші економіки в 2008 році, може бути більший контроль над грошовою масою з боку ФРС.
Банківські фінанси та система дробового резерву
Банківські фінанси лежать в основі процесу, за допомогою якого створюються гроші. Щоб зрозуміти створення грошей, нам потрібно розібратися в деяких основах банківських фінансів.
Банки приймають депозити і видають чеки власникам цих депозитів. Банки використовують гроші, зібрані з вкладників, для надання кредитів. Фінансову картину банку в даний момент часу можна зобразити за допомогою спрощеного балансу, який представляє собою фінансовий звіт, що показує активи, зобов'язання та чисту вартість. Активи - це що-небудь цінне. Зобов'язання - це зобов'язання перед іншими сторонами. Чиста вартість дорівнює активам за вирахуванням зобов'язань. Все це дані доларові значення в балансі фірми. Таким чином, сума зобов'язань плюс чиста вартість повинна дорівнювати сумі всіх активів. На балансі активи перераховуються зліва, пасиви та чиста вартість справа.
Основний спосіб отримання прибутку банками - це видача кредитів. Оскільки їх вкладники, як правило, не всі просять повернути всю суму своїх депозитів одночасно, банки позичають більшість зібраних депозитів - компаніям, які прагнуть розширити свою діяльність, людям, які купують автомобілі чи будинки тощо. Банки зберігають лише частину своїх депозитів у вигляді готівки у своїх сховищах та депозитах у ФРС. Ці активи називаються резервами. Банки позичають решту своїх депозитів. Система, в якій банки утримують резерви, вартість яких менше суми непогашених вимог за цими резервами, називається дробовою резервною банківською системою.
У таблиці 24.1 «Консолідований баланс комерційних банків США, жовтень 2010 року» наведено консолідований баланс комерційних банків США за жовтень 2010 року. Банки утримують резерви за зобов'язаннями, представленими їх контрольованими депозитами. Зверніть увагу, що ці резерви становили невелику частку від загальної суми депозитних зобов'язань того місяця. Більшість банківських активів у вигляді кредитів.
Таблиця 24.1 Консолідований баланс комерційних банків США, жовтень 2010
| Активи | Зобов'язання та чиста вартість | ||
|---|---|---|---|
| Заповідники | 1 040.2$ | Чектабельні депозити | $1,792.0 |
| Інші активи | 1 743.7 | Інші депозити | 6 103,6 |
| Кредити | 6 788,7 | Запозичення | 1 927,5 |
| Цінні папери | 2 452.6 | Інші зобов'язання | 855.8 |
| Загальні активи | $12,025,2 | Загальні зобов'язання | 10 678,9 |
| Чиста вартість | 1 346,4 | ||
Цей баланс для всіх комерційних банків США показує їх фінансове становище в мільярдах доларів, з урахуванням сезонних змін, на жовтень 2010 року.
Джерело: Статистичний реліз Федеральної резервної системи H.8, 3 грудня 2010 року.
У наступному розділі ми дізнаємося, що гроші створюються при видачі банками кредитів.
Створення грошей
Щоб зрозуміти процес створення грошей сьогодні, створимо гіпотетичну систему банків. Ми зосередимося на трьох банках цієї системи: Акме Банк, Беллвілл Банк та Кларкстон Банк. Припустимо, що всі банки зобов'язані утримувати резерви, рівні 10% від їх перевіряються депозитів. Кількість резервів, які банки зобов'язані утримувати, називається необхідними резервами. Резервна вимога виражається у вигляді необхідного коефіцієнта резервів; вона визначає співвідношення резервів до контрольованих депозитів, які банк повинен підтримувати. Банки можуть утримувати резерви понад необхідного рівня, такі резерви називаються надлишковими резервами. Надлишкові запаси плюс необхідні запаси дорівнюють загальним запасам.
Оскільки банки заробляють відносно невеликі відсотки на своїх резервах, що зберігаються на депозитах у ФРС, будемо вважати, що вони прагнуть утримувати ніяких зайвих резервів. Коли надлишкові резерви банку дорівнюють нулю, він позичається. Нарешті, ми будемо ігнорувати активи, крім резервів та позик та депозитів, крім депозитів, що підлягають перевірці. Для подальшого спрощення аналізу припустимо, що банки не мають чистої вартості, їх активи дорівнюють їх зобов'язанням.
Припустимо, що кожен банк в нашій уявній системі починається з $1,000 в резервах, $9000 непогашених позик і $10,000 в контрольованих депозитних залишках, утримуваних клієнтами. Баланс по одному з цих банків, Acme Bank, наведено в таблиці 24.2 «Баланс для Акме Банку». Необхідний коефіцієнт резерву - 0,1: Кожен банк повинен мати резерви, рівні 10% від його перевіряються депозитів. Оскільки запаси дорівнюють необхідним запасам, надлишкові запаси дорівнюють нулю. Кожен банк віддається в борг.
Таблиця 24.2 Баланс Акме Банку
| Акме Банк | |||
|---|---|---|---|
| Активи | Зобов'язання | ||
| Заповідники | $1,000 | Депозити | $10,000 |
| Кредити | $9,000 | ||
Ми припускаємо, що всі банки в гіпотетичній системі банків мають 1000 доларів у резервах, 10 000 доларів у чекових депозитах та 9 000 доларів у кредитах. При вимозі резерву 10% кожен банк кредитується; він має нульові надлишкові резерви.
Акме Банк, як і будь-який інший банк в нашій гіпотетичній системі, спочатку володіє резервами рівним рівню необхідних резервів. Тепер припустимо, що один з клієнтів Acme Bank вкладає 1000 доларів готівкою на розрахунковий рахунок. Гроші йдуть в сховище банку і тим самим поповнюють резерви. Тепер клієнт має додаткові $1,000 на своєму рахунку. Тут наведено дві версії балансу Acme. Перший показує зміни, внесені депозитом клієнта: резерви і чекові депозити зростають на 1000 доларів. Другий показує, як ці зміни впливають на баланси Acme. Резерви тепер дорівнюють $2,000, а контрольні депозити рівні $11,000. З контрольованими депозитами в розмірі 11 000 доларів США та вимогою 10% резерву, Acme зобов'язаний утримувати резерви в розмірі 1100 доларів. З резервами, що дорівнюють 2000 доларів, Acme має 900 доларів надлишкових резервів.
На цьому етапі зміни грошової маси не відбулося. Коли клієнт приніс $1,000 і Acme поклав гроші в сховище, валюта в обігу впала на $1,000. У той же час до балансу чекового рахунку клієнта було додано 1,000 доларів, тому грошова маса не змінилася.
Малюнок 24.3

Оскільки Acme заробляє лише низьку процентну ставку на своїх надлишкових резервах, ми припускаємо, що він спробує позичити їх. Припустимо, Acme позичає 900 доларів одному зі своїх клієнтів. Він зробить кредит, зарахувавши на розрахунковий рахунок клієнта 900 доларів. Непогашені кредити Acme та перевіряються депозити зростають на 900 доларів. $900 в чекових депозитах - це нові гроші; Acme створив його, коли видав кредит у розмірі 900 доларів. Тепер ви знаєте, звідки беруться гроші—це створюється, коли банк видає кредит.
Малюнок 24.4
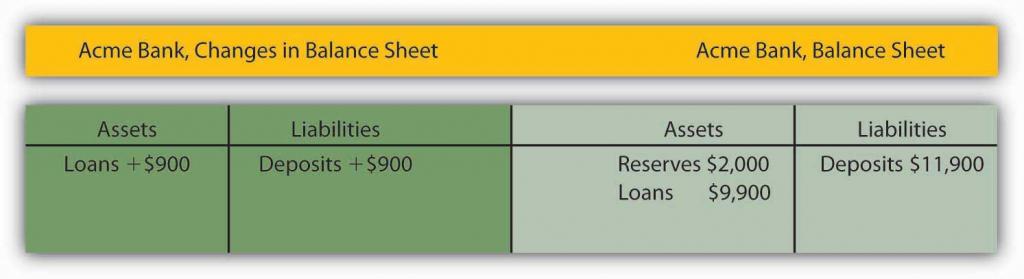
Імовірно, клієнт, який позичив $900, зробив це для того, щоб витратити їх. Цей клієнт випише чек комусь іншому, який, швидше за все, буде банк в якомусь іншому банку. Припустимо, позичальник Акме виписує чек фірмі з рахунком в Bellville Bank. У цьому наборі транзакцій чекові депозити Acme падають на 900 доларів. Фірма, яка отримує чек, вносить його на свій рахунок у Bellville Bank, збільшуючи чекові депозити цього банку на 900 доларів. Bellville Bank тепер має чек, написаний на рахунку Acme. Bellville подасть чек ФРС, який зменшить депозити Acme з ФРС - його резервами - на 900 доларів і збільшить резерви Bellville на 900 доларів.
Малюнок 24.5

Зверніть увагу, що Acme Bank виходить з цього раунду операцій з 11 000 доларів США в чекових депозитах та 1100 доларів у резервах. Він ліквідував свої надлишкові резерви, видавши позику на 900 доларів; Acme зараз позичений. Зверніть увагу також, що з точки зору Acme, він не створив жодних грошей! Він просто взяв депозит $1,000 і вийшов з процесу з $1,000 в додаткових контрольних депозитах.
$900 у нових грошах, створених Acme, коли він видав позику, не зникло - тепер він знаходиться на рахунку в Bellville Bank. Як і маг, який показує глядачам, що капелюх, з якого з'явився кролик, була порожньою, Акме може повідомити, що він не створив ніяких грошей. У магії створення грошей є чудова іронія: банки створюють гроші, коли видають кредити, але жоден банк ніколи, здається, не зберігає гроші, які він створює. Це тому, що гроші створюються всередині банківської системи, а не єдиним банком.
Процес створення грошей на цьому не закінчиться. Повернемося до банку Беллвілл. Його депозити та резерви зросли на 900 доларів, коли чек Acme був депонований на рахунок Bellville. Депозит у розмірі 900 доларів вимагав збільшення необхідних резервів у розмірі 90 доларів. Оскільки резерви Bellville зросли на 900 доларів, зараз він має 810 доларів надлишкових резервів. Подібно до того, як Acme позичив суму своїх надлишкових резервів, ми можемо очікувати, що Bellville позичить ці 810 доларів. Наступний набір балансів показує цю операцію. Кредити та чекові депозити Bellville зростають на $810.
Малюнок 24.6

Будуть витрачені 810 доларів, які позичив Беллвілл. Припустимо, це закінчується клієнтом, який здійснює банк у Clarkston Bank. Депозити Bellville, які можна перевірити, падають на $810; зростання Кларкстона на ту ж суму. Кларкстон подає чек ФРС, яка переводить гроші з резервного рахунку Bellville на Clarkston's Зверніть увагу, що депозити Кларкстона зростають на $810; Кларкстон повинен збільшити свої резерви на 81 долар. Але його резерви виросли на $810, тому він має надлишкові резерви в $729.
Малюнок 24.7

Зверніть увагу, що Bellville зараз позичений. І зверніть увагу, що він може повідомити, що він також не створив жодних грошей! Він взяв депозит у розмірі 900 доларів, а його чекові депозити зросли на ті самі 900 доларів. $810, які він створив, коли видав позику, зараз знаходиться в Clarkston Bank.
На цьому процес не закінчиться. Кларкстон позичить 729 доларів, які він зараз має надлишкові резерви, а створені гроші закінчаться в якомусь іншому банку, який потім матиме надлишкові резерви - і створить ще більше грошей. І цей процес буде продовжувати йти до тих пір, поки є надлишкові резерви, щоб пройти через банківську систему у вигляді кредитів. Скільки в кінцевому підсумку буде створено системою в цілому? При вимозі резерву 10% кожен долар у резервах резервує 10 доларів у депозитах, що підлягають перевірці. $1,000 готівкою, яку клієнт Acme приніс, додає 1000 доларів резервів до банківської системи. Тому він може створити резервну копію додаткових $10,000! Лише у трьох банках, які ми показали, чекові депозити зросли на 2710 доларів (1000 доларів у Acme, 900 доларів у Беллвіллі та 810 доларів у Кларкстоні). Додаткові банки в системі продовжуватимуть створювати гроші, максимум до 7 290 доларів серед них. Віднімаючи початкові 1000 доларів, які були частиною валюти в обігу, ми бачимо, що грошова маса може зрости на цілих 9,000 доларів.
Голови вгору!
Зверніть увагу, що коли банки отримували нові депозити, вони могли робити нові кредити тільки до суми своїх надлишкових резервів, а не до суми своїх вкладів і загального збільшення резерву. Наприклад, при новому депозиті в 1000 доларів Акме Банк зміг оформити додаткові кредити в розмірі 900 доларів. Якби замість цього він робив нові кредити рівним його збільшенню загальних резервів, то після того, як клієнти, які отримали нові кредити, писали чеки іншим, його резерви були б менше необхідної суми. У випадку з Acme, якби він позичив додаткові 1,000 доларів, після того, як були написані чеки проти нових позик, він залишився б лише 1,000 доларів у резервах проти 11 000 доларів у депозитах, для коефіцієнта резерву лише 0,09, що менше необхідного коефіцієнта резерву 0,1 у прикладі.
Депозитний множник
Потенційне збільшення грошової маси можна пов'язати зі зміною резервів, які її створили за допомогою мультиплікатора депозиту (m d), що дорівнює відношенню максимально можливої зміни контрольованих депозитів (∆D) до зміни резервів (R) ). У нашому прикладі множник депозиту дорівнював 10:
Рівняння 24.1
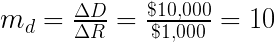
Щоб побачити, як мультиплікатор депозиту m d пов'язаний з необхідним коефіцієнтом резерву, використовуємо той факт, що якщо банки в економіці кредитуються, то резерви, R, рівні необхідному коефіцієнту резерву (rrr) разів перевіряються депозити, D:
Рівняння 24.2

Зміна резервів спричиняє зміну кредитів та зміну контрольованих депозитів. Після того, як банки будуть повністю позичені, зміна резервів, R, дорівнюватиме необхідному коефіцієнту резерву на зміну депозитів, ∆D:
Рівняння 24.3

Розв'язуючи для ∆D, ми маємо
Рівняння 24.4

Розділивши обидві сторони на ∆R, бачимо, що множник депозиту, m d, дорівнює 1/ rrr:
Рівняння 24.5

Таким чином, множник депозиту задається зворотним необхідному коефіцієнту резерву. При необхідному коефіцієнті резерву 0,1 множник депозиту дорівнює 10. Необхідний коефіцієнт резерву 0,2 призведе до множника депозиту 5. Чим вище необхідний коефіцієнт резерву, тим нижче множник депозиту.
Фактичне збільшення депозитів, що підлягають перевірці, не буде майже таким великим, як запропоновано множником депозиту. Це тому, що штучні умови нашого прикладу не дотримані в реальному світі. Деякі банки тримають надлишкові резерви, клієнти знімають готівку, а частина кредитної виручки не витрачається. Кожен з цих факторів знижує ступінь впливу контрольованих вкладів на збільшення запасів. Основним механізмом, однак, є той, який описаний в нашому прикладі, і залишається так, що перевіряються депозити збільшуються кратним збільшенню резервів.
Весь процес створення грошей може працювати в зворотному напрямку. Коли ви знімаєте готівку в своєму банку, ви зменшуєте резерви банку. Подібно до того, як депозит в Acme Bank збільшує грошову масу, кратну початковому депозиту, ваше зняття зменшує грошову масу на кратну суму, яку ви знімаєте. І так само, як гроші створюються, коли банки видають кредити, вони знищуються в міру погашення кредитів. Платіж за кредитом зменшує чекові депозити; таким чином зменшується грошова маса.
Припустимо, наприклад, що клієнт Acme Bank, який позичив 900 доларів, здійснює платіж у розмірі 100 доларів за кредитом. Тільки частина платежу зменшить залишок по кредиту; частина - відсотки. Припустимо, 30 доларів платежу припадає на відсотки, а решта 70 доларів зменшує залишок кредиту. Вплив платежу на баланс Acme наведено нижче. Чектабельні депозити падають на 100 доларів, кредити падають на 70 доларів, а чиста вартість зростає на суму виплати відсотків, 30 доларів.
Подібно до процесу створення грошей, процес зменшення грошових коштів зменшує контрольні депозити, щонайбільше, на суму зменшення депозитів на множник депозиту.
Малюнок 24.8

Регулювання діяльності банків
Банки є одними з найбільш жорстко регульованих фінансових установ. Вони частково регулюються для захисту окремих вкладників від корупційної ділової практики. Банки також схильні до криз довіри. Оскільки їх резерви дорівнюють лише частці своїх депозитних зобов'язань, зусилля клієнтів отримати всі свої готівку з банку можуть змусити його провалитися. Кілька погано керованих банків могли створити таку кризу, змусивши людей намагатися вивести свої кошти з добре керованих банків. Ще однією причиною високого ступеня регулювання є те, що зміни кількості грошей мають важливий вплив на економіку в цілому, а банки - це установи, за допомогою яких створюються гроші.
Страхування вкладів
З точки зору клієнта найважливішою формою регулювання є страхування вкладів. Для комерційних банків це страхування надає Федеральна корпорація зі страхування вкладів (ФДІК). Страхові кошти зберігаються за рахунок премії, що нараховується на банки за кожні 100 доларів банківських вкладів.
Якщо комерційний банк зазнає невдачі, FDIC гарантує відшкодування вкладникам до 250 000 доларів США (піднято з 100 000 доларів США під час фінансової кризи 2008 року) на застрахований банк для кожної категорії власності на рахунок. Тому з точки зору вкладника турбуватися про збереження банку не варто.
Однією з труднощів це страхування створює, однак, є те, що воно може спонукати офіцерів банку взяти на себе більше ризиків. З федеральним агентством під рукою, щоб виручити їх, якщо вони не вдаються, витрати на невдачу знижуються. Таким чином, можна очікувати, що співробітники банку ризикують більше, ніж інакше, що, в свою чергу, робить невдачу більш імовірною. Крім того, вкладники, знаючи, що їхні вклади застраховані, можуть не так ретельно перевіряти кредитну діяльність банків, як би вони вважали, що нерозумні кредити можуть призвести до втрати їх депозитів.
Таким чином, банки представляють нам фундаментальну дилему. Система дробового резерву означає, що банки можуть працювати тільки в тому випадку, якщо їхні клієнти зберігають довіру до них. Якщо клієнти банку втрачають довіру, вони, швидше за все, спробують вивести свої кошти. Але при системі дробового резерву банк фактично утримує кошти в резерві, рівні лише невеликій частці своїх депозитних зобов'язань. Якщо його клієнти думають, що банк зазнає невдачі і спробує зняти їх готівку, банк, швидше за все, зазнає невдачі. Банківська паніка, при якій перелякані клієнти поспішають знімати свої депозити, сприяли провалу третини банків країни між 1929 і 1933 роками. Страхування вкладів було введено значною мірою для того, щоб надати людям довіру до своїх банків і запобігти невдачі. Але страхування вкладів, яке прагне запобігти банківським збоям, може призвести до менш ретельного управління і, таким чином, заохочувати банківський провал.
Регламент щодо запобігання банківського провалу
Щоб зменшити кількість банківських відмов, банки сильно обмежені в тому, що вони можуть робити. Вони позбавлені певних видів фінансових інвестицій та від діяльності, яку розглядають як занадто ризиковані. Банки зобов'язані підтримувати мінімальний рівень чистої вартості як частку від загальних активів. Регулятори з FDIC регулярно проводять аудити та інші перевірки окремих банків, щоб переконатися, що вони працюють безпечно.
FDIC має право закрити банк, чиста вартість якого впала нижче необхідного рівня. На практиці він зазвичай діє для закриття банку, коли він стає неплатоспроможним, тобто коли його чиста вартість стає негативною. Негативна чиста вартість передбачає, що зобов'язання банку перевищують його активи.
Коли FDIC закриває банк, він домовляється про отримання вкладниками своїх коштів. Коли коштів банку недостатньо для повернення вкладів клієнтів, ФДІК використовує для цього гроші зі страхового фонду. Крім того, FDIC може домовитись про придбання іншого банку, який не вдалося. FDIC, однак, продовжує гарантувати, що вкладники не втратять жодних грошей.
Ключові виноси
- Банки є фінансовими посередниками, які приймають депозити, роблять кредити, надають чекові рахунки для своїх клієнтів.
- Гроші створюються в рамках банківської системи, коли банки видають кредити; вони знищуються при погашенні кредитів.
- Збільшення (зменшення) резервів у банківській системі може збільшити (зменшити) грошову масу. Максимальна сума збільшення (зменшення) дорівнює множнику депозиту на зміну резервів; множник депозиту дорівнює зворотному необхідному коефіцієнту резерву.
- Банківські вклади застраховані, а банки жорстко регулюються.
Спробуйте!
- Припустимо, що Акме Банк спочатку має депозити $10,000, резерви в $2,000 і позики $8,000. При необхідному коефіцієнті резерву 0,2, чи кредитується Акме? Покажіть баланс Акме Банку в даний час.
- Тепер припустимо, що клієнт Acme Bank, який планує взяти готівку на продовжену випускну поїздку до коледжу до Індії, знімає $1,000 зі свого рахунку. Показати зміни в балансі Акме Банку і балансі Акме після виведення коштів. Наскільки його запаси зараз дефіцитні?
- Acme, ймовірно, поповнить свої резерви за рахунок скорочення кредитів. Ця дія призведе до багаторазового скорочення контрольних депозитів, оскільки інші банки втрачають депозити, оскільки їхні клієнти будуть виплачувати кредити Acme. Наскільки великим було б скорочення?
Справа в пункті: Великий банк йде під
Малюнок 24.9

Вікісховище — CC BY-SA 3.0.
Це був улюбленець Уолл-стріт - вона показала швидке зростання і отримувала великі прибутки. Washington Mutual, заощадження та кредит, що базується в штаті Вашингтон, був відносно невеликою установою, генеральний директор якої Керрі Кіллінгер мав великі плани. Він хотів перетворити свого маленького Сіетла S&L в Wal-Mart банків.
Пан Кіллінгер почав проводити відносно просту стратегію. Він придбав банки в великих містах, таких як Чикаго і Лос-Анджелес. Він придбав береги вгору і вниз по східному і західному узбережжям. Він агресивно надавав кредит малозабезпеченим особам та сім'ям - кредитні картки, автокредити та іпотечні кредити. При оформленні іпотечних кредитів малозабезпеченим сім'ям ВАМУ, як був відомий банк, швидко став дуже прибутковим. Але це піддавало себе більшому і більшому ризику, повідомляє New York Times.
Ціни на житло в Сполучених Штатах більш ніж удвічі між 1997 і 2007 роками. За цей час кредити навіть малозабезпеченим домогосподарствам були прибутковими. Але, оскільки ціни на житло почали падати в 2007 році, такі банки, як WaMu, почали зазнавати збитків, оскільки домовласники почали відходити від будинків, вартість яких раптово опустилася нижче їх видатних іпотечних кредитів. WamU почав втрачати гроші в 2007 році, оскільки ціни на житло почали падати. За даними Puget Sound Business Journal, компанія заробила 3,6 мільярда доларів у 2006 році, а в 2007 році зазнала збитків у розмірі 67 мільйонів доларів. Пан Кіллінгер був відсторонений від правління на початку вересня 2008 року. Банк провалився пізніше того ж місяця. Це був найбільший банківський провал в історії Сполучених Штатів.
Федеральна корпорація страхування вкладів (FDIC) щойно врятувала інший банк, IndyMac, який становив лише десяту частину розміру WaMu, і зробила б те саме для WamU, якби не змогла знайти компанію для її придбання. Але в цьому випадку JPMorgan Chase погодився взяти його на себе - свої депозити, банківські відділення та портфель проблемних активів. Уряд і ФРС навіть домовилися про угоду за спиною WaMu! Тодішній головний виконавчий директор компанії Алан Фішман, як повідомляється, летів з Нью-Йорка до Сіетла, коли угода була завершена.
Уряд хотів укласти угоду, яка не вимагала використання виснажених коштів FDIC після краху IndyMac. Але це зробило б так, якби покупця не знайшли. Як повідомляє FDIC на своєму веб-сайті: «З моменту створення FDIC в 1933 році жоден вкладник ніколи не втратив навіть копійки коштів, застрахованих FDIC».
Джерела: Ерік Даш і Ендрю Росс Соркін, «Уряд захоплює WAMU і продає деякі активи», Нью-Йорк Таймс, 25 вересня 2008 р., p. A1; Кірстен Грайнд, «Інсайдери докладно причини невдачі WamU», Puget Sound Business Journal, 23 січня 2009; і веб-сайт FDIC в https://www.fdic.gov/edie/fdic_info.html.
Відповідь, щоб спробувати! Проблема
-
Акме Банк позичений, оскільки $2,000/$10,000 = 0,2, що є необхідним коефіцієнтом резерву. Баланс Acme - це:
Малюнок 24.10
