
3.1: Що таке акції?
- Page ID
- 17161

Акції являють собою право власності в корпорації. Юридичний термін - це фактично загальні запаси. Звідки взявся термін звичайні запаси? Інвестори є «спільними акціонерами». Інвестування в корпорації сходить до 1600-х років. Підприємці прагнули скористатися новими торговими шляхами та можливостями для розвитку, оскільки піонери досліджували світ. Підприємці потребували ресурсів і шукали інвесторів для фінансування своїх нових підприємств. До появи фондового інвестування підприємці позичали гроші у заможних інвесторів з обіцянкою повернути гроші. Ці нові корпорації, з іншого боку, продавали звичайні акції для залучення коштів, і інвестори тепер були власниками підприємства. Отже, ще одним терміном для інвестування акцій є фінансування акціонерного капіталу. Equity - це ще одне слово для власності.
Термін запас дещо невдалий. Набагато кращим терміном буде бізнес. Як фондовий інвестор, ви інвестуєте безпосередньо в бізнес. Ви є частковим власником бізнесу. Ви можете брати участь у прибутку та зростанні, що генерується підприємством. Всупереч тому, що багато хто вважає і скільки поводяться, запаси - це не просто мільйони і мільйони нікчемних папірців - тепер електронні біти! ‒ що люди торгують один з одним щодня без видимих причин. Акції являють собою право власності на реальний бізнес.
Однак, на відміну від інших форм бізнесу, таких як ФОП, інвестори звичайних акцій є власниками з обмеженою відповідальністю. Фондовий інвестор несе відповідальність лише за свої інвестиції, навіть якщо корпорація несе борги вище і вище вартості акцій. Фізособний власник, з іншого боку, може бути притягнутий до відповідальності за борги, що перевищують вартість бізнесу, а кредитори можуть намагатися арештувати особисті активи власника бізнесу, аж до їх особистого проживання. Є корпорації, які створюються лише з метою захисту активів від кредиторів. Якщо суди вважають, що єдиною метою корпорації було просто приховати активи від кредиторів, суди можуть дозволити кредиторам «пробити корпоративну завісу». Для тих, хто цікавиться бізнес-структурами та тим, як бізнес взаємодіє із законом, ми рекомендуємо вам наш BUS-120, Вступ до бізнесу та BUS-140, ділове право, у Південно-Західному громадському коледжі.
Навіщо інвестувати в акції? Фондові інвестори отримують дві необов'язкові пільги, дивіденди та збільшення капіталу. Дивіденди - це необов'язкові виплати заробітку від бізнесу. Приріст капіталу, також відомий як підвищення капіталу, відбувається, коли вартість корпорації зростає в міру зростання бізнесу. Зверніть увагу, що обидві ці переваги є необов'язковими. Вони не гарантовані. Корпорація не зобов'язана виплачувати дивіденди, хоча деякі компанії виплачували дивіденди десятиліттями. Також відзначимо, що немає ніякої гарантії, що бізнес досягне успіху. Отже, очікуваний приріст капіталу може призвести до втрати капіталу. Запаси ризиковані! Запаси мінливі! (Нагадаємо, що «волатильність» - це евфемізм нашої галузі для: «Ай! Я втратив цілу купу грошей!»)
Розсудливі, довгострокові інвестори акцій повинні навчитися справлятися з волатильністю акцій. Про це ми говорили в нашому попередньому розділі про ПІФи. Якщо ми можемо тримати голову, поки інші втрачають свої, і протистояти спокусі панікувати, коли ринки падають, то ми можемо навчитися використовувати волатильність на свою користь. І якщо ми зможемо зберегти цю довгострокову перспективу і не панікувати, історично винагорода за інвестиції в акції була значною. (Ах, ми згадували, що гарантій немає? Так? Добре. Просто хотів бути впевненим.)
Історичний перформанс
За багаторічну історію сучасних фінансів акції дали інвесторам найкращі винагороди основних альтернатив фінансових інвестицій. Прибутковість з фондового ринку в середньому становила приблизно від 10% до 11% щорічно протягом останніх дев'яноста років. Ми отримуємо цю статистику зі списку акцій під назвою Standard and Poor's 500 Index, який ми детально обговоримо найближчим часом. Десять-одинадцять відсотків річної рентабельності ваших інвестицій досить добре, так? Чи не було б просто грандіозним, якби ми отримували ці 10% або 11% щороку? На жаль, інвестування в акції не працює таким чином. У будь-який даний рік вкрай малоймовірно, що прибутковість складе 10% або 11%. Прибутковість варіювалася від максимуму 53,8% у 1954 році до мінімуму -43,4% у 1931 році. Рентабельність у 2008 році склала -38,5%, одна з найгірших! У будь-якому конкретному році існував шанс «один-в-три» або «один-в-чотири» на зниження ринку. І ні, фондовий ринок не передбачувано піднімається протягом трьох-чотирьох років, а потім йде вниз протягом одного року. Наприклад, з 1982 по 2000 рік, маючи лише два роки незначних спадів, ринок йшов у двох напрямках, вгору і вгору. Потім він продовжував падати три роки поспіль. Давайте переглянемо та переглянемо деякі графіки з глави 1.

Джерело: Нью-Йоркський університет Стерн Школа бізнесу
Наведена вище графіка показує, як інвестування в акції порівняно з іншими популярними альтернативами. Ми бачимо, що в довгостроковій перспективі винагорода за інвестиції в акції випереджала позики (представлені облігаціями), ощадні рахунки та інші короткострокові інвестиції (представлені казначейськими векселями) та інфляцію (представлена Індексом споживчих цін). Однак, щоб показати цю невідповідність, ми використовували логарифмічну шкалу. Зверніть увагу, що цифри зліва не збільшуються арифметично, вони збільшуються в геометричній прогресії. З $1 ми стрибаємо до $10, потім до $100, на $10 000. Це тому, що якщо ми використовували арифметичну шкалу, нижчі три альтернативи будуть виглядати як по суті плоскі лінії. Небезпека використання логарифмічної шкали полягає в тому, що вона змушує великі рухи виглядати маленькими і може маскувати масштаби історичних спадів. Схоже, що рентабельність запасів рухається відносно прямою лінією вгору. Це не так! Ці маленькі замахи, які представляють спади з 1973 по 1973, 2000 до 2002, а в 2008 році були великими падіннями вниз, приблизно на 50% у всіх трьох випадках.
Ось графік, якщо ми не використовували логарифмічну шкалу:

Цей другий графік використовує арифметичну шкалу. Знаєте, ті, які ми, прості смертні, звикли використовувати. Однак через експоненціальне зростання ми не починаємо бачити жодних змін у будь-якій з інвестицій до 1970-х років, тоді ми починаємо бачити, як інвестиції в бізнес, представлені акціями, починають підніматися набагато вище своїх альтернатив. Ми можемо почати бачити експоненціальний помах вгору зростання фондових інвестицій. І ми також бачимо, що спади в 2000-2002 і 2008-2009 роках були набагато більш вираженими, ніж вони були на першому графіку.
Чому ми підкреслюємо спади? Як ви вже здогадалися, ми хочемо, щоб ви були емоційно готові до них. Історія говорить нам, що вони будуть відбуватися, швидше за все, принаймні один-два або більше разів у вашій інвестиційній кар'єрі. Інтелектуально ми можемо бачити і вчитися і знати, що акції винагороджують нас найкращою прибутковістю фінансових інвестицій. Але коли економіка занепадає, коли прогноз похмурий, коли органічна речовина потрапляє на вентиляційний пристрій, коли кінець світу наближається тощо, а ринки згодом падають, ми повинні бути готові емоційно. Ми не повинні панікувати.
Давайте тепер поглянемо на набагато довші часові рамки. Повернемося до зорі промислової революції. Ми бачимо, що винагорода від інвестування в акції приголомшлива. Знову ж таки, якби ми використовували арифметичну шкалу, жодна з інших альтернатив не була б помітна. Зверніть увагу, наскільки погано золото зробило порівняно з іншими альтернативами. Ми будемо обговорювати інвестиції в дорогоцінні метали ближче до кінця нашої спільної подорожі.
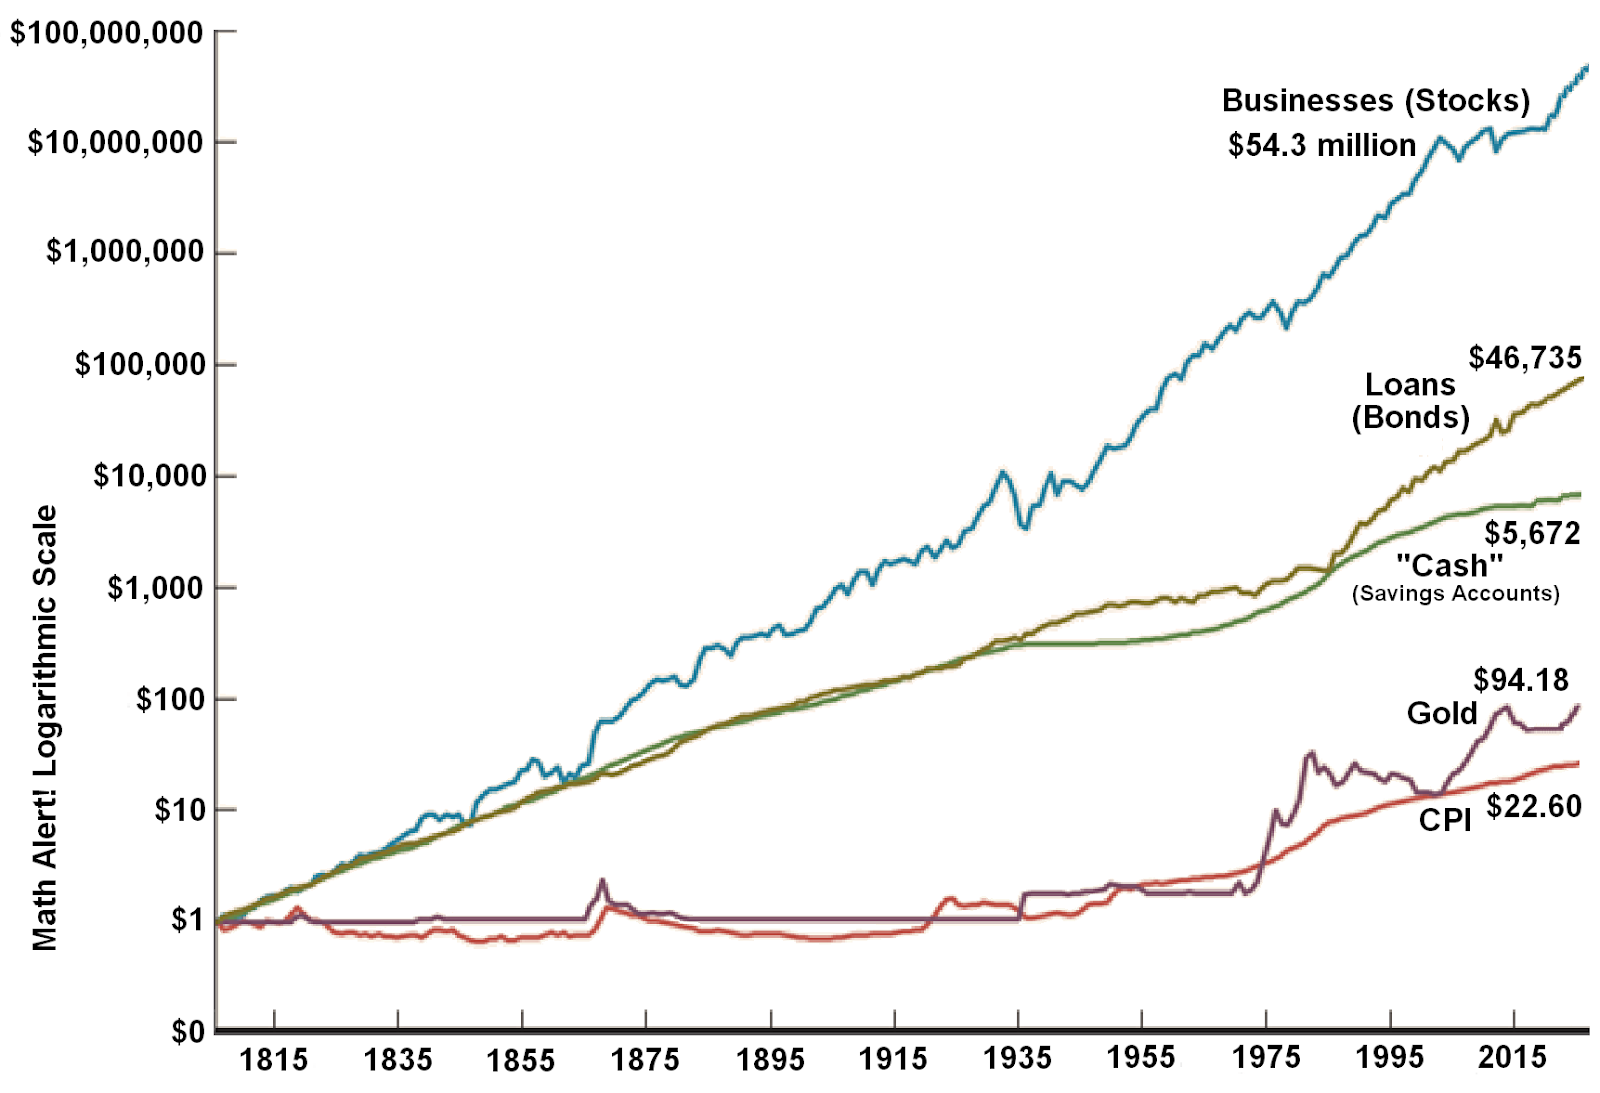
Гаразд, гаразд, ніхто з нас не має 200-річних часових рамок. (Цілком можливо, що деякі молодші дорослі, які читають це, можуть мати 100-річний термін, хоча. Імовірно, перша людина, яка доживе до 150 років, вже народився.) Давайте розбиваємо наші інвестиційні часові горизонти на прокатні 10-річні періоди. Ще раз нагадуємо про волатильність, яка супроводжує інвестування акцій.

Джерело: Dow Jones Industrial Average, заснований на середньорічній складовій прибутковості за
Починаючи безпосередньо перед Великою депресією, ми бачимо три 10-річні періоди, коли акції втратили гроші. Ви інвестували 1000 доларів, а через десять років у вас було менше 1000 доларів, наприклад. Що ми чули, як говорили люди? «Оооо, ооо! Чи пізно виходити?!» Так, коли Сполучені Штати та світ вийшли з Великої депресії та Другої світової війни, ми побачили найбільшу експансію економік Сполучених Штатів та багатьох частин земної кулі, яку коли-небудь бачив світ. Посудомийні машини, телевізори, кондиціонери, холодильники, пральні машини та сушарки, автомобіль на кожному під'їзді! До кінця 1950-х років фондовий ринок Сполучених Штатів повернувся вгору на 20% протягом 10-річних періодів. Що чули ваші прабабусі і дідусі від членів своєї родини, друзів, сусідів та колег? «Оооо, ооо! Чи пізно потрапити?!» Ще раз відповідь була так. Ми дозволимо відомому інвестору, Пітеру Лінчу, у своїй чудовій, обов'язково прочитаній книзі, One Up On Wall Street, описати результуючий крих ринку 1973/1974:
«Протягом двох десятиліть після краху 29 року більшість населення розцінювали акції як азартні ігри. Це враження не було повністю переглянуто до кінця 1960-х років, коли акції знову були прийняті як інвестиції, але на переоціненому ринку, що зробило більшість акцій дуже ризикованими. Історично склалося, що акції сприймаються як інвестиції і звільняються як азартні ігри в рутинному та круговому порядку, і зазвичай в неправильний час. Запаси, швидше за все, будуть прийняті як розсудливі на даний момент, вони не є». - Пітер Лінч
10-річна віддача в середині 1970-х років була близька до нуля. Це була золота можливість інвестувати в акції. Тим не менш, більшість потенційних інвесторів бігли іншим шляхом. Чому? На даний момент ми сподіваємося, що ви зможете відповісти на це питання самостійно. Наші емоції стають кращими від нас. «Інвестування просто... але це непросто!»
Як по маслу, цикл почався все заново. Вийшовши з 1970-х років, світ почав чути терміни «глобалізація», «персональні комп'ютери», «мобільні телефони», «телекомунікації», «Інтернет» тощо Фондовий ринок у 1980-х і 1990-х роках тоді продовжував йти в двох напрямках: вгору і вгору. До кінця 1990-х років 10-річна прибутковість знову наближалася до 20%. «Оооо, ооо! Чи пізно потрапити?!» Ви знаєте відповідь! Нас зустріли з двома порочними спадами, з 2000 по 2002 рік, а потім знову в 2008 році. Ми побачили вперше з часів Великої депресії прокатні 10-річні періоди з негативною віддачею. «Оооо, ооо! Чи пізно виходити?!»
Чому? Чому ми, люди, діємо так, знову і знову? Деякі психологічні питання інвестування ми обговоримо пізніше. Для поглибленого дослідження ми рекомендуємо Thinking Fast and Slow Даніеля Каннемана, лауреата Нобелівської премії, який раз і назавжди довів, що люди не є раціональними. Будьте готові до деяких висвітлюючих, але неприємних новин про людську природу.
З часів світової фінансової кризи та Великої рецесії в 2008 році, за винятком спаду, спричиненого COVID-19, у 2020 році, фондовий ринок знову рухався у двох напрямках: вгору та вгору. Чи приречені ми повторити цикл? Ми дізнаємося через 10 або 20 років. Тим часом ваша здогадка приблизно така ж хороша, як і будь-хто інший., Єдина правда, яку ми знаємо, полягає в тому, що якби ви продовжували інвестувати, завбачливо і послідовно, і не панікували, коли ринки впали, ви б отримали велику прибуток, інвестуючи в акції.
Сила дивідендів
Традиційно близько половини прибутку від акцій припадає на реінвестовані дивіденди. Акціонери очікували від 4% до 6% дивідендів щороку. Це було стільки ж або більше, ніж облігації, повернуті в процентах, оскільки акції вважалися набагато ризикованішими, ніж облігації. З 1936 по 2008 рік середня прибутковість дивідендів становила 3,8%. Починаючи з 1980-х років, віддача від дивідендів різко впала. З 1997 по 2007 рік середня прибутковість дивідендів становила 1,5%. На піку ринку в березні 2000 року дивідендна дохідність знизилася до 1,0%. Приріст капіталу та зростання - це те, що інвестори хотіли в 1990-х роках, було передано багато причин. Вони включали той факт, що дивіденди оподатковувалися за вищою ставкою, ніж прирост капіталу, люди хотіли, щоб бізнес реінвестував прибуток для зростання замість того, щоб розподіляти його інвесторам, акції більше не вважалися ризикованішими, ніж облігації, а ощадні рахунки тепер платять менше 2%. Але, мабуть, найбільш переконливою причиною було те, що люди втратили відстеження своїх почуттів і підвищували ціни. Це було Нове тисячоліття! (Відчувається як старе тисячоліття, ви не думаєте?)
Спади ринку 2000-2002 і 2008 років змінили уявлення інвесторів щодо дивідендів. Зараз ми бачимо, як інвестори та компанії все більше уваги приділяють дивідендам. Багато компаній, які ніколи не виплачували дивіденди в минулому, роблять це зараз. Хорошими прикладами цього є технологічні компанії. Багато технологічних компаній більше не ростуть феноменальними темпами, і галузь в цілому дозріває. Зрілі компанії можуть дозволити собі розподіляти більше своїх доходів акціонерам. Крім того, податкове законодавство змінило дивіденди так, що вони оподатковуються приблизно так само, як і прирост капіталу.
«Дивіденди не брешуть». - Джеральдін Вайс
«Ти знаєш єдине, що приносить мені задоволення? Це бачити, як мої дивіденди надходять». - приписується Джону Рокфеллеру
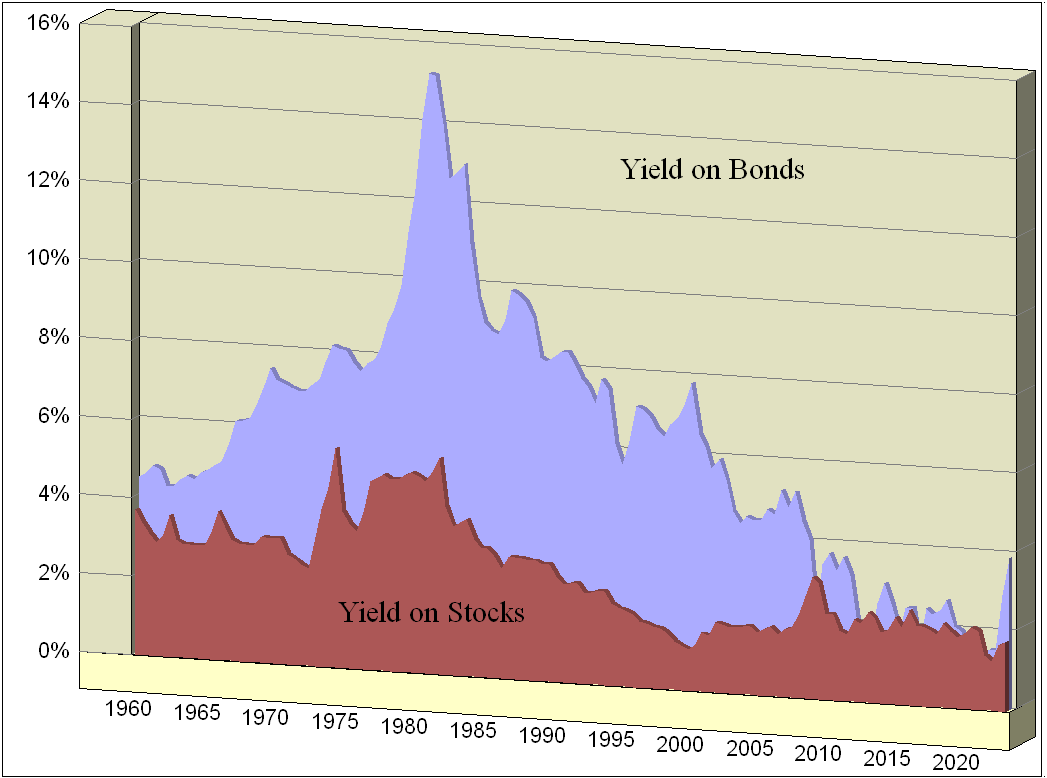
Дивідендна прибутковість від акцій в порівнянні з процентною ставкою по облігаціях.
На графіку вище показана залежність між дивідендною дохідністю від акцій червоного кольору та процентною ставкою по облігаціях синього кольору. У 1960 році вони були досить близькі один до одного. Коли інфляція зросла наприкінці 1970-х років, ми побачили, що процентна прибутковість за облігаціями піднімалася, оскільки інвестори вимагали більш високої процентної ставки для позики грошей. Дивідендна прибутковість по акціях також зросла, але це було головним чином тому, що ціни на акції різко впали в середині 1970-х рр., Починаючи з 1979 року, а потім на початку 1980-х, Федеральний резервний банк підвищив короткострокові процентні ставки, щоб зірвати спину інфляції. Це спрацювало! Ми бачили, як процентні ставки по облігаціях, так і дивідендна прибутковість по акціях падають у так званому Великій поміркованості. Це був час великого накопичення багатства... поки ринок не впав з 2000 по 2002 і 2008 рік. З часів світової фінансової кризи та великої рецесії вони були досить близькі один до одного, і ринки пішли в двох напрямках, вгору і вгору. Що принесе майбутнє? Кришталева куля вашого скромного автора приблизно так само корисна, як і будь-хто інший. проте, ми знаємо, що єдина постійна зміна і що ми гарантуємо принаймні один або, можливо, два драматичних спади в найближчі 10 до 20 років. Як каже пан Пітер Лінч, падіння ринків так само неминуче, як хуртовини в січні. Розсудливі, довгострокові інвестори витримують шторми і чекають, коли гарні часи настануть знову. Тим часом дивіденди завжди дають нам інвесторам позитивну віддачу від наших інвестицій. «Дивіденди не брешуть!»
Бичачі ринки проти ведмежих ринків
На даний момент, без сумніву, ви чули дві популярні фрази для висхідних і низхідних коливань на фондовому ринку. Бичачі ринки - це сприятливі ринки, як правило, пов'язані зі зростанням цін, оптимізмом інвесторів, відновленням економіки та стимулюванням уряду. Ведмежий ринок - це несприятливі ринки, які зазвичай пов'язані з падінням цін, песимізмом інвесторів, економічним уповільненням та стриманістю уряду. Звідки взялися терміни бичачий ринок і ведмежий ринок? Як правило, ми вказуємо на те, як бики і ведмеді б'ються і атакують своїх супротивників. Бики заряджаються вперед і кидають своїх супротивників вгору в повітря. Ведмеді використовують лапи і кігті, щоб скосити вниз. Звичайно, фактичне походження фраз складніше, ніж ці спрощені описи та чудове джерело спорту та розваг для всіх початківців етимологів, які прагнуть розширити свою базу знань про походження слів.
Переваги та недоліки фондового інвестування
Поряд з найкращою історичною прибутковістю з плином часу для фінансових активів за рахунок дивідендів та приросту капіталу, є й інші переваги інвестування акцій. Щоб переглянути, інвестування акцій дозволяє широкій громадськості ділитися винагородами глобальних бізнес-підприємств. Фондові інвестори користуються обмеженою відповідальністю і можуть нести відповідальність лише за свої грошові інвестиції. Крім того, загалом акції - це дуже ліквідні інвестиції; їх легко купувати та продавати. (Є винятки з цієї переваги. Запаси багатьох фіктивних або дуже проблемних компаній можуть бути дуже неліквідними. Більшість - це «копійки запасів», які використовуються в шахраях та шахраях, здійснених шахраями. Ми навчимося ідентифікувати і триматися подалі від цих хитрощів.)
Нарешті, перевага, яку часто не помічають, полягає в тому, що капіталістична система призвела до підвищення рівня життя для всіх. Ніщо, що ми, люди, робимо або зробили, не є ідеальним, і це включає нашу економічну систему. Насправді, капіталізм може бути просто найгіршою можливою системою розподілу товарів і послуг населенню... за винятком всіх інших! Нам належить пройти довгий шлях до тих пір, поки кожна людина має доступ до чистої води та здорової їжі, адекватного одягу та безпечного притулку... і, звичайно, доступу до Інтернету. Якщо з'явиться якась інша система, яка доводить свою цінність вище капіталізму, ми обов'язково дамо їй шанс. Тим часом ми, глобальні інвестори, допомагаємо підвищити рівень життя по всьому світу і в той же час, отримуючи хорошу віддачу від наших інвестицій. (Мої вибачення. Звучить як реклама державних послуг, а?)
Тепер, які недоліки фондового інвестування? Сподіваємось, як ви вже спостерігали та інтерналізували, інвестування акцій є ризикованим. Запаси «мінливі». (Нагадаємо, що «волатильність» - це популярний евфемізм нашої галузі для: «Гей! Я втратив цілу купу грошей!») Волатильність акцій законних компаній досить погана, коли ринки падають або компанія падає в погані часи. До цього додається той факт, що існує безліч аферистських «копійчаних акцій» корпорацій, які використовуються в різних аферах. Навіть деякі відомі, сумлінні компанії займалися обманом і проступками. Але навіть при всій волатильності та фінансовому «hanky-panky» пам'ятайте, що акції були найкращими фінансовими активами в довгостроковій перспективі. (Зверніть увагу, що ми кваліфікуємо наше твердження про прибутковість інвестицій з використанням слова фінансовий. Це для того, щоб заспокоїти інвесторів у нерухомість, які тепер можуть стрибати вгору і вниз, кричачи, що інвестування в нерухомість зробило краще, ніж інвестування акцій. Нагадаємо, що ці два дуже різні. Різниця в основному полягає в тому, як купуються акції і як купується нерухомість. Ми обговоримо інвестування в нерухомість та виділимо відмінності в кінці нашої спільної подорожі.)
Досліджено волатильність
Графік нижче демонструє волатильність, властиву інвестуванню в акції. Припустимо, у вас були інвестиції в акції 10 000 доларів на 1 січня 2020 року. Щоб бути впевненим, 2020 рік - це той, який більшість з нас воліє забути завдяки пандемії Covid-19. Але для деяких нещасних інвесторів є ще одна причина, по якій вони захочуть забути 2020 рік. Зверніть увагу на драматичний спад, коли світ став усвідомлювати, наскільки небезпечним був Covid-19. 2020 рік зафіксував найшвидший ведмежий ринок. Ті необізнані інвестори, які продали наприкінці березня або на початку квітня, зафіксували зниження 30%. Потім вони залишилися з важким рішенням про те, коли стрибати назад. Багато хто так і не робив. (Минуле. Коли б ви чули, як ваші друзі, члени сім'ї та колеги говорили: «Ооо, ооо! Занадто пізно виходити?» Підказка: Приблизно в той же час ми всі накопичували туалетний папір.)
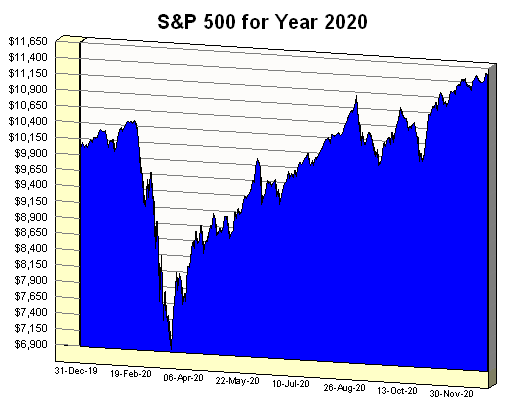
З іншого боку, якби ви просто вимкнули теле, перестали проводити пальцем вашого мобільного пристрою, і перестали перевіряти свій брокерський рахунок в Інтернеті, а замість цього пішли в парк, щоб грати у волейбол зі своїми дітьми, ви б насолоджувалися найшвидшим відновленням з ведмежого ринку на рекорді. Насправді, ви зробили досить добре для себе, незважаючи на пандемію Covid-19 та дуже спірні президентські вибори в США. Волатильність реальна. Це ціна, яку ми платимо за інвестування в акції. О, добре.